Poslednjih meseci se među preduzetnicima ni o čemu ne priča toliko kao o elektronskim otpremnicama. Pojavile su se nove obaveze, novi rokovi i kazne koje nisu male. A onda krene i panika: „Moram li sad i ja, kao paušalac, u još jedan sistem?“ Dobra vest je da za veliku većinu paušalaca odgovor glasi — ne, bar ne direktno i ne odmah. Ali da biste bili sigurni gde se nalazite, vredi da razumete šta je e-otpremnica, koga se tačno tiče i kada paušalac ipak ulazi u sistem. U nastavku to objašnjavamo, oslonjeni na Zakon o elektronskim otpremnicama i zvanične rokove primene.
Kratak odgovor: ako ste uslužni paušalac i ne otpremate robu, e-otpremnice vas se uglavnom ne tiču. Obaveza se javlja u tačno određenim slučajevima kretanja robe, pre svega kod akciznih proizvoda (gorivo, alkohol, duvan, kafa…), gde važi već od 1. januara 2026.
Šta je elektronska otpremnica?
Elektronska otpremnica (e-otpremnica) je strukturirani elektronski dokument koji prati kretanje robe od pošiljaoca do primaoca. To je digitalna zamena za papirnu otpremnicu koju ste do sada možda viđali uz isporuku robe: sadrži podatke o vrsti i količini robe, pošiljaocu, primaocu i mestu isporuke. Razmenjuje se kroz poseban državni informacioni sistem, a ne kao običan PDF ili papir.
Uz nju ide i elektronska prijemnica (e-prijemnica), dokument kojim primalac potvrđuje da je robu zaista primio, u odgovarajućoj količini i stanju. Dakle, pošiljalac šalje e-otpremnicu, a primalac je „kvituje“ e-prijemnicom. Tako država dobija uvid u kretanje robe u realnom vremenu.
Ovde je ključna reč roba. E-otpremnica prati isključivo kretanje dobara, odnosno fizičke robe koja se negde otprema i negde prima. Ne odnosi se na usluge. Ako programer napiše kod, dizajner preda logo, a konsultant održi sastanak, tu nema kretanja robe, pa nema ni otpremnice. Zapamtite ovu reč, jer od nje zavisi da li se sve ovo uopšte tiče vas.
Pravni osnov i ključni datumi
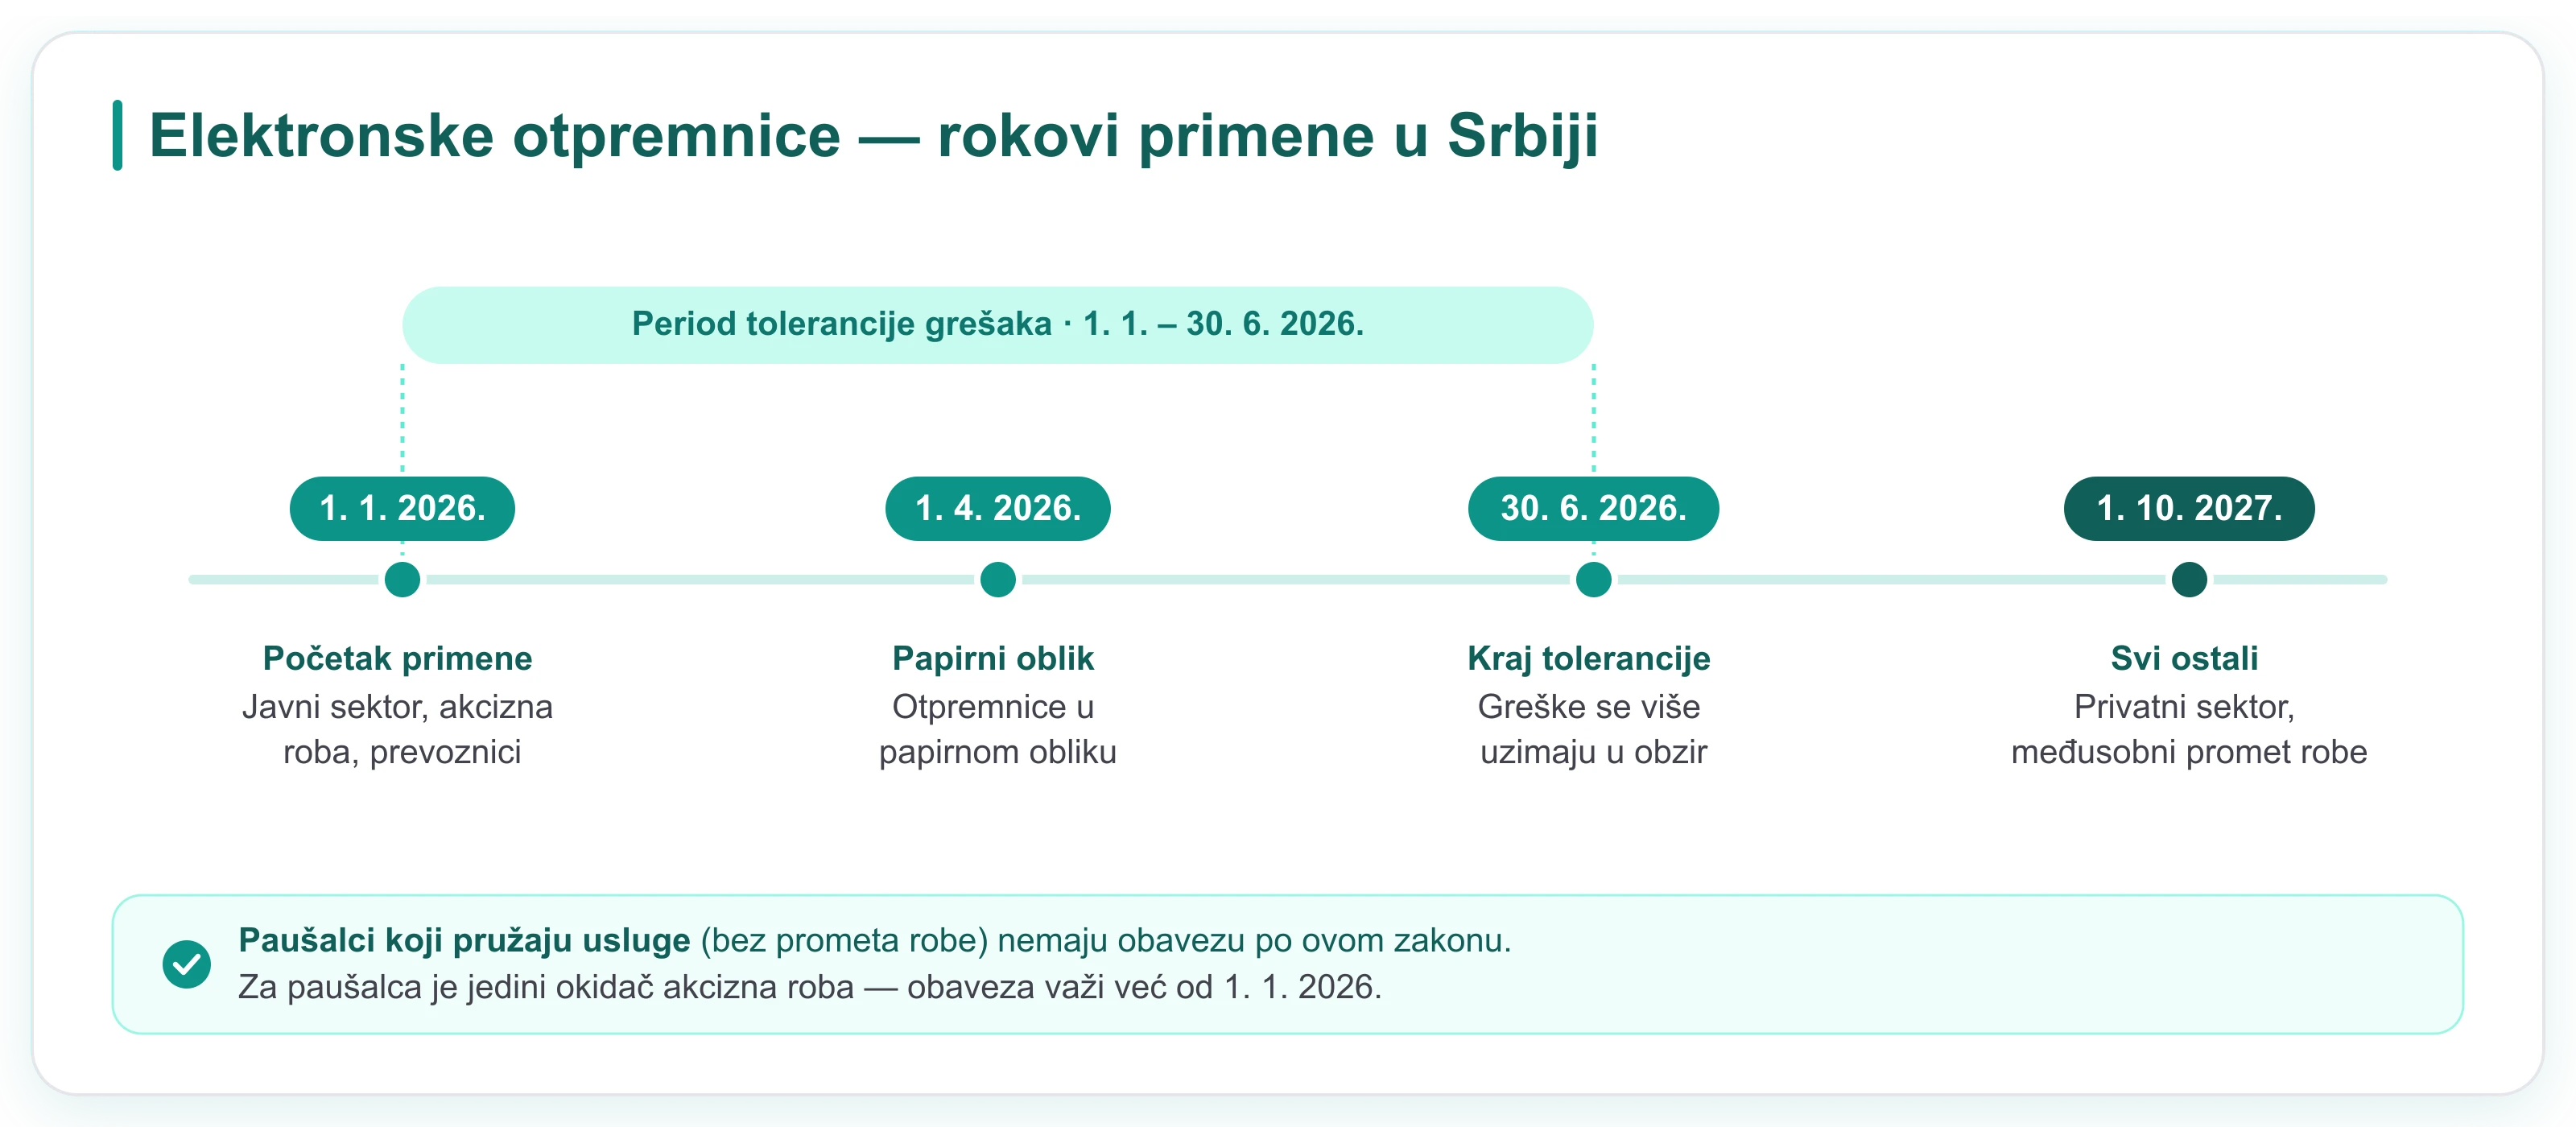
Sistem uvodi Zakon o elektronskim otpremnicama, koji je prvobitno objavljen u Službenom glasniku RS broj 94/2024, a zatim dopunjen izmenama iz Službenog glasnika RS broj 109/2025, koje su stupile na snagu 12. decembra 2025. godine, i izmenama iz Službenog glasnika RS broj 80/2026. Zakon se primenjuje od 1. januara 2026. godine (uz pojedine odredbe, poput onih o otpremnici u papirnom obliku, koje se primenjuju od 1. aprila 2026).
Primena ne kreće za sve odjednom, već se uvodi u fazama:
- Od 1. januara 2026. obaveza važi za: subjekte javnog sektora; privatne subjekte koji isporučuju robu javnom sektoru; sve koji prometuju akciznom robom (bez obzira na to da li su u PDV sistemu ili ne); i prevoznike.
- Od 1. oktobra 2027. sistem postaje obavezan i za sve ostale subjekte privatnog sektora u njihovim međusobnim transakcijama.
Postoji i period tolerancije: od 1. januara 2026. zaključno sa 1. januarom 2027. (prvobitno do 30. juna 2026, produženo izmenama iz Službenog glasnika RS br. 80/2026) Ministarstvo finansija u postupcima nadzora ne uzima u obzir eventualne greške pri iskazivanju podataka u poslatim e-otpremnicama i e-prijemnicama. To je „meki start“ namenjen onima koji od prvog dana ulaze u sistem, da se naviknu bez straha od kazne za sitne propuste.
Da li se e-otpremnica tiče paušalaca?
Ovo je pitanje zbog kojeg ste verovatno i otvorili ovaj tekst, pa idemo direktno. Za najveći broj paušalaca odgovor je da nemaju obavezu. Evo i zašto.
Prvo, paušalno oporezivanje je pre svega namenjeno uslužnim delatnostima. Trgovina na veliko i malo po pravilu se ne obavlja u paušalu (uz uski izuzetak prodaje u kioscima i sličnim pokretnim objektima), pa ogromna većina paušalaca (programeri, dizajneri, konsultanti, prevodioci, frizeri, fotografi i slično) radi uslugu, a ne promet robe. A gde nema kretanja robe, nema ni otpremnice. Ipak, u praksi postoje i granične situacije: kada se uz uslugu isporučuje materijal, izrađuje proizvod po narudžbini ili roba predaje kupcu. Zato nije dovoljno gledati samo šifru delatnosti, već i šta zaista isporučujete. Ako želite da proverite gde se vaša delatnost svrstava, pogledajte tekst o tome koje šifre delatnosti može da ima paušalac.
Drugo, i kada sistem od 1. oktobra 2027. obuhvati međusobne transakcije privatnog sektora, sve se i dalje vrti oko kretanja robe. Ako vaš posao ne podrazumeva otpremu robe, nemate šta da otpremate ni tada.
Znači, ako ste klasičan uslužni paušalac, e-otpremnica vas ne dotiče ni 2026., a po prirodi posla ni kasnije. Nemate šta da registrujete, šaljete ni da potvrđujete.
Kada paušalac ipak ima obavezu
Postoji situacija u kojoj i paušalac ulazi u sistem, i zakon je vrlo precizno omeđuje. Po članu 2, „subjekt privatnog sektora“ je obveznik PDV-a, ali i lice koje nije u PDV sistemu, ako učestvuje u otpremi, kretanju ili prijemu dobara koja su akcizni proizvodi. Pošto su paušalci po pravilu van PDV-a (paušalni limit je niži od praga za ulazak u PDV), za vas se sve svodi na jedno pitanje: dolazite li u dodir sa akciznom robom.
- Akcizna roba. Ako otpremate ili primate akcizne proizvode (gorivo i naftni derivati, alkoholna pića, duvanski i nikotinski proizvodi, kafa i slično), obaveza postoji od 1. januara 2026., bez obzira na to da li ste na strani pošiljaoca ili primaoca i bez obzira na PDV status. To važi i kad ste samo primalac robe. Za paušalce je ovo redak, ali ne i nemoguć slučaj.
- Sve ostalo, ako niste u PDV-u. Ako ne dirate akciznu robu, a niste u PDV sistemu, vi po ovom zakonu niste „subjekt privatnog sektora“, pa nemate obavezu slanja ni prijema e-otpremnica — ni prema drugim firmama, ni prema javnom sektoru, ni 2026. ni 2027. godine.
- Prevoz tereta. Ako ste paušalac prevoznik (npr. šifra 49.41), zakon vas tretira kao prevoznika bez obzira na PDV status: od 1. januara 2026. dužni ste da u kontroli pokažete e-otpremnicu za robu koju prevozite.
Zakon dodatno izričito izuzima promet na malo koji se evidentira preko fiskalne kase (član 3). To znači da ni paušalac koji prodaje u kiosku, uz fiskalni račun, nema obavezu slanja e-otpremnice za tu maloprodaju.
Da ne biste pogađali, evo kako to izgleda u praksi:
| Situacija | Da li ima e-otpremnicu? |
|---|---|
| Programer, dizajner, konsultant, prevodilac | Ne |
| Paušalac pruža uslugu bez isporuke robe | Ne |
| Paušalac otprema ili prima akciznu robu | Da, od 1.1.2026. |
| Paušalac prodaje u kiosku uz fiskalni račun | Ne (maloprodaja je izuzeta) |
| Paušalac sa neakciznom robom, van PDV-a | Ne (nije „subjekt privatnog sektora“) |
Ako niste sigurni da li vaša roba spada u akcizne proizvode ili kako da je tretirate, proverite sa knjigovođom pre nabavke ili isporuke. Granica između „prometa robe“ i „usluge“ ume da bude tanka.
Kako sistem funkcioniše
E-otpremnice se razmenjuju kroz poseban informacioni sistem kojim upravlja Ministarstvo finansija (preko Centralnog informacionog posrednika), slično logici koju već poznajete sa portala kao što je ePorezi. Tok je jednostavan:
- Pošiljalac kreira i šalje e-otpremnicu pre nego što roba napusti magacin, odnosno pre početka kretanja robe.
- Primalac dobija dokument u sistemu i potvrđuje fizički prijem e-prijemnicom (rok je 3 radna dana od početka prijema). Ako se prijem ne potvrdi, e-otpremnica prestaje da važi istekom 30 dana od dana otpočinjanja kretanja dobara (član 7).
- Dokumenti se čuvaju: za privatni sektor predviđen je rok čuvanja od najmanje 10 godina.
Za pristup je potreban poreski identifikacioni broj i nalog u sistemu, a Ministarstvo finansija na svom sajtu nudi uputstva i demo okruženje za obuku. Mali subjekti koji nemaju svoj softver (ERP) mogu da rade direktno kroz portal.
Koje su kazne?
Zakon predviđa prekršajne kazne za one koji su obveznici, a ne postupe po propisu. Prema članu 13. zakona, rasponi su:
- za pravno lice, od 200.000 do 2.000.000 dinara,
- za odgovorno lice u pravnom licu, od 50.000 do 150.000 dinara,
- za preduzetnika, od 50.000 do 500.000 dinara.
Tačan iznos zavisi od konkretnog prekršaja. Bitno je naglasiti: kazna preti samo onome ko jeste obveznik sistema u datom trenutku. Ako kao uslužni paušalac nemate obavezu, nemate ni izloženost ovim kaznama. Za širi pregled toga šta vas kao paušalca može koštati, pogledajte tekst o najčešćim kaznama za paušalce.
eFakture su druga priča: paušalac na SEF mora čim fakturiše javnom sektoru. Ko mora, a ko ne, piše na stranici eFakture za paušalce.
Šta da uradite sada
Da skratimo priču, sve se svodi na to ko ste:
- Uslužni paušalac bez prometa robe (programer, dizajner, konsultant, zanatlija koji naplaćuje uslugu…): ne morate ništa da preduzimate. E-otpremnica se na vas ne odnosi. Nastavite da izdajete svoje fakture kao i do sada.
- Paušalac koji otprema ili prima akciznu robu: vi ste obveznik od 1. januara 2026. Registrujte se na vreme i iskoristite period tolerancije, produžen zaključno sa 1. januarom 2027, da uhodate proces.
- Paušalac sa neakciznom robom u graničnim situacijama: pošto niste u PDV-u, po slovu zakona niste „subjekt privatnog sektora“, pa nemate obavezu — ali ako niste sigurni kako se vaš promet kvalifikuje, najbolje je da to proverite sa knjigovođom.
Na kraju, cela priča oko e-otpremnica vrti se oko trgovine i isporuke robe, a to je upravo ono čime se paušalci po pravilu ne bave. Zato, ako ste tipičan uslužni paušalac, ovu temu mirno možete da skinete sa liste briga. A ako niste sigurni u koju grupu spadate, jedan kratak razgovor sa knjigovođom rešiće dilemu za pet minuta.
Završi mesečne obaveze za 5 minuta.
Fakture, eFakture (SEF), KPO knjiga, plaćanje poreza, online fiskalna kasa, sve u jednoj aplikaciji. 15 dana besplatno, bez kartice.