Posao ide dobro. Fakture se redovno šalju, klijenti plaćaju, prihod raste iz meseca u mesec. I onda jednog dana, dok pregledaš svoju KPO knjigu, shvatiš da si u poslednjih godinu dana fakturisao više od osam miliona dinara.
Taj momenat nije kraj sveta, ali jeste prekretnica. Od tog trenutka ulazi se u sistem PDV-a, gubi se status paušalca i pojavljuje se čitav niz novih obaveza koje do juče nisi ni znao da postoje. Ovaj tekst ti objašnjava tačno šta treba da uradiš, kojim redosledom i u kom roku, da ceo proces prođe bez nepotrebnih komplikacija.
Dva limita, dve potpuno različite priče
Svaki paušalac istovremeno prati dva odvojena limita i tu nastaje najveća zabuna. Ljudi ih stalno mešaju, a pravila za svaki su potpuno drugačija.
Limit od 6 miliona dinara
Ovo je paušalni prag. Definiše ga Zakon o porezu na dohodak građana (član 40), a posmatra se po kalendarskoj godini, od 1. januara do 31. decembra. U njega ulazi sav prihod koji si ostvario, i od domaćih i od inostranih klijenata. Ako ga probiješ, prelaziš na vođenje poslovnih knjiga, ali ne moraš automatski u PDV.
Limit od 8 miliona dinara
Ovo je PDV prag. Definiše ga Zakon o porezu na dodatu vrednost (član 33 i član 38), a posmatra se za bilo kojih 365 uzastopnih dana unazad. Ne vezuje se za kalendarsku godinu i nikada se ne resetuje. Suštinska razlika u odnosu na limit od šest miliona: u limit od osam miliona ulazi samo promet ostvaren na teritoriji Srbije.
Ovo znači da se dva limita mogu probiti potpuno nezavisno jedan od drugog. Možeš probiti osam miliona a da nisi ni blizu šest (ako ti se prihodi u poslednjih 365 dana nakupe, ali u tekućoj kalendarskoj godini još nisi stigao do šest miliona). I obrnuto, možeš probiti šest miliona, a nikada ne doći ni blizu osam, naročito ako radiš pretežno sa inostranstvom.
Šta tačno ulazi u limit od 8 miliona?
Domaći promet
Tu nema nikakve dileme. Svaka faktura koju izdaš klijentu u Srbiji, bilo pravnom bilo fizičkom licu, ulazi u obračun limita od osam miliona dinara.
Inostrani promet
Ovde stvar postaje zanimljivija i upravo je ovo mesto gde nastaje najviše zabune.
Zakon o PDV-u u članu 12 definiše gde se smatra da je usluga izvršena. Za ogromnu većinu usluga koje paušalci pružaju inostranim klijentima (programiranje, dizajn, konsalting, prevođenje, usluge pružene elektronskim putem), mesto prometa je mesto primaoca, dakle inostranstvo. Te fakture ne ulaze u limit od osam miliona.
Znači, ako radiš dizajn za agenciju iz Berlina ili programiraš za startup iz San Franciska, taj prihod se ne računa u PDV prag. Ovo potvrđuje i mišljenje Ministarstva finansija koje jasno kaže da promet usluga čije je mesto izvršenja u inostranstvu ne ulazi u limit od 8 miliona dinara. Pominjemo ovo Mišljenje jer ćeš ga možda morati koristiti: dešava se da poreski inspektori u praksi pogrešno nalože ulazak u PDV za paušalce sa visokim deviznim prilivima. Ako ti se to dogodi, traži od svog knjigovođe da pokaže inspektoru ovo Mišljenje.
Ali postoji izuzetak. Ako pružaš uslugu inostranom klijentu, ali se ta usluga faktički izvršava na teritoriji Srbije, mesto prometa je Srbija i faktura ulazi u limit. Klasičan primer: praviš arhitektonski projekat za nemačku firmu, ali se objekat gradi u Beogradu. Detaljnije o svim pravilima kada radiš sa inostranstvom možeš pročitati u članku da li paušalac može da radi sa firmama iz EU.
Šta ovo konkretno znači za IT frilensere?
Ako radiš isključivo za inostrane klijente, preko Upworka, Toptala ili direktno, tvoje fakture ne ulaze u limit od osam miliona. Po osnovu inostranog prometa nikada nećeš biti u obavezi da uđeš u PDV.
Ali te iste fakture ulaze u limit od šest miliona. Dakle, možeš izgubiti paušal jer si prešao šest miliona u kalendarskoj godini i preći na knjige, ali bez ikakve obaveze ulaska u PDV. Ovo je zapravo čest scenario kod IT profesionalaca koji zarađuju 600-800 evra mesečno i više. Ako razmišljaš o tome koji oblik oporezivanja ti odgovara u takvoj situaciji, pročitaj uporedni pregled freelancer ili preduzetnik paušalac.
Da za probijanje ne bi saznao naknadno, promet prema oba limita treba pratiti stalno. Paušalko to radi automatski iz izdatih faktura i upozorava te pre nego što se približiš granici.
Korak po korak: šta raditi kad probiješ 8 miliona?
Korak 1: Utvrdi tačan datum probijanja
Saberi sav izvršen i fakturisan promet ostvaren u Srbiji (domaćim klijentima) u poslednjih 365 dana. Dan kada taj zbir pređe 8.000.000 dinara je tvoj datum probijanja. Posmatra se izvršen promet, ne naplaćene uplate, znači datum prometa je ono što se računa.
Ovo je, usput, jedan od razloga zašto je redovno vođenje evidencije toliko bitno. Ako koristiš Paušalko, aplikacija automatski prati tvoj promet i upozorava te kada se približiš limitu. Detaljno objašnjenje o tome kako oba limita funkcionišu možeš naći u članku kako se računa limit za paušalce.
Korak 2: Od sutra si u PDV sistemu
Nema odlaganja, nema čekanja rešenja, nema mogućnosti da završiš mesec pa onda kreneš. Datum početka tvoje PDV aktivnosti je dan koji sledi danu probijanja. Od tog momenta si dužan da na svim domaćim fakturama obračunavaš i iskazuješ PDV. Ino fakture i dalje idu bez PDV-a.
Korak 3: Podnesi evidencionu prijavu
Evidenciona prijava se podnosi na Obrascu EPPDV, elektronski, putem portala ePorezi. Podnosi se nadležnoj filijali Poreske uprave prema sedištu tvoje preduzetničke radnje.
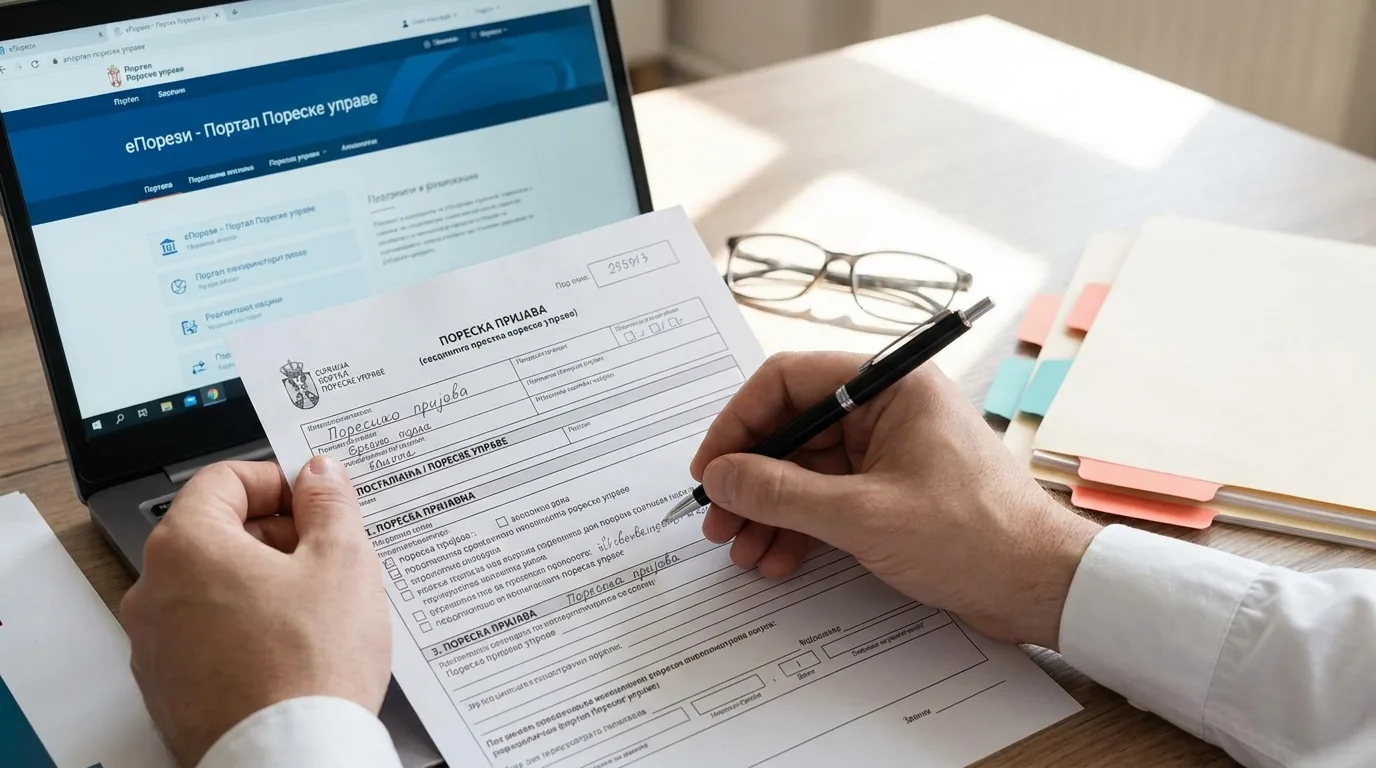
Rok za podnošenje: u roku od pet dana od dana kada si prešao 8.000.000 dinara (član 38 stav 1 Zakona o PDV-u). Nemoj čekati da ti neko pošalje poziv ili podsetnik. Prijavi se sam, odmah.
Korak 4: Angažuj knjigovođu
Ovo je tačka u kojoj tvoje poslovanje prestaje da bude nešto što vodiš sam iz jedne aplikacije. Od momenta ulaska u PDV, neophodan ti je profesionalni knjigovođa. Imaš obavezu dvojnog knjigovodstva, vođenja PDV evidencija, evidentiranja u SEF sistemu, podnošenja PDV prijava i izrade godišnjih finansijskih izveštaja.
Računaj na trošak od 15.000 do 40.000 dinara mesečno za knjigovodstvene usluge, u zavisnosti od broja faktura i složenosti posla.
Korak 5: Upoznaj se sa novim obavezama
Kao nov PDV obveznik, evo šta te čeka u praksi:
U prvoj i drugoj kalendarskoj godini obavezno si mesečni obveznik. PDV prijava se podnosi do 15. u mesecu za prethodni mesec, elektronski, putem ePorezi portala. Prijava je obavezna čak i kada nemaš PDV obavezu u tom periodu. Tek nakon dve pune kalendarske godine, ako ti promet ne prelazi 50 miliona dinara, automatski prelaziš na tromesečni obračun.
Uz PDV prijavu, imaš obavezu evidentiranja PDV-a u SEF-u (Sistem elektronskih faktura). Rok za to je 12. dan u mesecu koji sledi istek poreskog perioda. Kao PDV obveznik, obavezan si i da koristiš e-fakture za sve B2B transakcije.
Korak 6: Planiraj oporezivanje za narednu godinu
Ovo je tačka koju mnogi propuste, a finansijski je apsolutno ključna.
U godini u kojoj probiješ limit, automatski prelaziš na samooporezivanje. To je daleko najskuplji oblik oporezivanja za preduzetnike jer se porez i doprinosi obračunavaju na celokupnu neto dobit. Efektivna stopa može da bude negde oko 45-50%.
Ali imaš priliku da se izvučeš iz te situacije. Ako paušal gubiš u 2026, obaveštenje o ličnoj zaradi podnosiš do 15. decembra 2026, sa primenom od 1. januara 2027. Od 1. januara 2027. važi novo pravilo: paušalac koji izgubi pravo na paušal može da se opredeli za ličnu zaradu u roku od 15 dana od dana prestanka tog prava (član 33a stav 6 ZPDG, Službeni glasnik RS 80/2026), bez čekanja nove godine. Na ličnoj zaradi sam sebi definišeš mesečnu zaradu sa fiksnim porezom i doprinosima, a na preostalu dobit plaćaš samo 10% poreza. To je značajno jeftinije. Više o tome kako izgleda prelazak između različitih oblika oporezivanja pročitaj u vodiču prelazak iz paušala u knjige i obrnuto.
Čest problem u praksi: portal ePorezi ponekad ne dozvoljava podnošenje ovog zahteva jer te sistem i dalje prepoznaje kao paušalca (inspektor nije izvršio promenu). Rešenje koje mnoge knjigovođe preporučuju: gašenje postojeće preduzetničke radnje i otvaranje nove kod APR-a, gde odmah biraš ličnu zaradu kao oblik oporezivanja. Od 2027. ovaj problem nestaje, jer se obaveštenje podnosi u roku od 15 dana od gubitka prava.
PDV stope i kako se obračunava
U Srbiji postoje dve stope PDV-a. 20% je opšta stopa i važi za većinu usluga i proizvoda. Ako si IT konsultant, dizajner, marketar ili pružaš bilo kakve poslovne usluge, tvoje fakture će nositi ovu stopu. 10% je posebna stopa za osnovne životne namirnice, energente i određene usluge od javnog značaja, i za većinu paušalaca koji prelaze u PDV neće biti relevantna.
Sam obračun funkcioniše na principu razlike: PDV obaveza = izlazni PDV minus ulazni PDV. Izlazni PDV je onaj koji obračunavaš na svojim fakturama. Ulazni PDV je onaj koji plaćaš kroz fakture svojih dobavljača (oprema, softver, kancelarijski materijal, razne poslovne usluge). Ako je izlazni veći od ulaznog, razliku uplaćuješ državi. Ako je ulazni veći, imaš pravo na povraćaj ili poreski kredit.
Za paušalce koji pružaju usluge i nemaju mnogo nabavki, izlazni PDV će gotovo uvek biti veći. To znači da ćeš mesečno uplaćivati PDV na razliku. S druge strane, ako planiraš veća ulaganja u opremu, softver ili prostor, ulazni PDV može biti tvoj saveznik.
Koliko te zapravo košta ulazak u PDV?
Dok si bio paušalac, plaćao si fiksni mesečni iznos po rešenju Poreske uprave. Za većinu uslužnih delatnosti to je negde između 30.000 i 45.000 dinara mesečno, zavisno od šifre delatnosti i lokacije. Knjigovođa ti nije bio potreban. To je bilo sve.
Posle ulaska u PDV, situacija postaje složenija. Pojavljuje se trošak knjigovođe (15.000-40.000 dinara mesečno), porez i doprinosi se obračunavaju na stvarno ostvarenu dobit umesto na paušalnu osnovicu, a tu je i sama PDV obaveza. U prvoj godini, na samooporezivanju, efektivna poreska stopa značajno raste.
Od naredne godine, na ličnoj zaradi, stvari se stabilizuju. Definišeš sebi mesečnu zaradu, plaćaš fiksni porez i doprinose na tu zaradu, a na preostalu dobit ide samo 10% poreza na prihod od samostalne delatnosti. Ukupno je to povoljnije nego samooporezivanje, mada je i dalje skuplje od paušala jer sada imaš realne troškove knjigovodstva.
5 grešaka koje ne smeš da napraviš
Ne pratiš limit od osam miliona. Većina paušalaca je sva fokusirana na šest miliona i potpuno zaboravi na PDV prag. A on funkcioniše po drugačijim pravilima (365 kliznih dana, samo domaći promet) i može te iznenaditi. Vodi mesečnu evidenciju ili koristi aplikaciju koja to radi za tebe. Ako želiš da razumeš sve što moraš pratiti tokom godine, pogledaj godišnji kalendar obaveza za paušalce.
Kasniš sa PDV prijavom: kazne nisu simbolične. Ako prijavu ne podneseš i porez ne platiš, prekršajna kazna za preduzetnika je 30% do 100% dugovanog poreza, a najmanje 100.000 dinara (član 177 ZPPPA). Za izbegavanje plaćanja PDV-a u iznosu većem od milion dinara predviđen je i zatvor od jedne do pet godina. Ko isti prekršaj ponovi u roku od dve godine od pravosnažne presude rizikuje i zabranu vršenja delatnosti od šest meseci do tri godine (član 182a ZPPPA).
Mešaš šta ulazi u koji limit: Inostrani promet ne ulazi u osam miliona, ali ulazi u šest miliona. Domaći promet ulazi u oba. Ovo mešaju čak i iskusne knjigovođe, a posledice pogrešnog tumačenja su ozbiljne.
Propuštaš rok za ličnu zaradu: za gubitak paušala u 2026. rok je 15. decembar, a od 2027. imaš samo 15 dana od dana prestanka prava; ko rok propusti, ostaje na samooporezivanju. Razlika u porezima može biti i nekoliko stotina hiljada dinara godišnje.
Poreski inspektor zahteva PDV za ino promet: Ovo se stvarno dešava. Pripremi mišljenje Ministarstva finansija koje jasno potvrđuje da promet usluga čije je mesto izvršenja u inostranstvu ne ulazi u limit od osam miliona. Tvoj knjigovođa treba da ga ima spremnog za eventualnu kontrolu.
Može li se izaći iz PDV-a i vratiti na paušal?
Tehnički, da. Ako ti promet u prethodnih 12 meseci padne ispod osam miliona, možeš podneti zahtev za brisanje iz evidencije PDV obveznika na Obrascu ZBPDV. Uz zahtev dostavljaš popisnu listu i završnu PDV prijavu. Potom, u roku od 15 dana od prijema potvrde o brisanju iz PDV evidencije, a najkasnije do 31. decembra, podnosiš zahtev za paušalno oporezivanje za narednu godinu (član 42 ZPDG); rok 31. oktobar te u tom slučaju ne vezuje. Imaj u vidu da od 1. januara 2027. u PDV sistemu ostaješ najmanje do kraja naredne kalendarske godine od ulaska.
U praksi se ovo retko dešava jer podrazumeva značajno smanjenje obima posla. Ali dobro je znati da ta opcija postoji. Detaljnije o tome kako funkcioniše povratak iz knjiga u paušal možeš pročitati u posebnom tekstu.
Završi mesečne obaveze za 5 minuta.
Fakture, eFakture (SEF), KPO knjiga, plaćanje poreza, online fiskalna kasa, sve u jednoj aplikaciji. 15 dana besplatno, bez kartice.