Cele godine smo pisali „predlog", „nacrt", „najava". Od 1. septembra 2026. konačno možemo da pišemo „usvojeno". Narodna skupština je 31. avgusta 2026. usvojila paket izmena poreskih zakona, tekstovi su objavljeni u Službenom glasniku RS br. 80/2026, a najveći deo novih pravila primenjuje se od 1. januara 2027.
U ovom tekstu je sve što se za paušalce stvarno menja u 2027., sa brojem člana i Službenog glasnika, plus jasno odvojeno ono što se ne menja iako se o tome mesecima pričalo. Tekst ćemo ažurirati kako budu stizali podzakonski akti i podaci koji se objavljuju tek u decembru.
Ukratko:
- Lična zarada u roku od 15 dana od gubitka prava na paušal: usvojeno, važi od 1. januara 2027. Najveća promena za paušalce u ovom paketu.
- Limit ostaje 6.000.000 dinara. Povećanje na 8 miliona nije ušlo u usvojeni zakon.
- Paušalna osnovica raste najviše 10% i u 2027. (uredba produžena do kraja 2027).
- Test samostalnosti: bez promena.
- Olakšice za zapošljavanje produžene do 31. decembra 2028, u 2027. pod istim uslovima kao danas.
- Minimalna cena rada od 1. januara 2027: 405 dinara neto po satu. Bitno ako imaš zaposlene.
- eFakture i dalje nisu obavezne za paušalce van sistema PDV-a; novine od 2027. tiču se obveznika PDV-a.
- Fiskalizacija: za račun sa lažnim QR kodom sledi zabrana vršenja delatnosti u trajanju od godinu dana, i to već važi.
Šta je tačno usvojeno i od kada važi
Da bude jasno odakle šta dolazi. Skupština je 31. avgusta 2026. usvojila izmene i dopune, između ostalih, ovih zakona: o porezu na dohodak građana, o doprinosima za obavezno socijalno osiguranje, o PDV-u, o elektronskom fakturisanju, o elektronskim otpremnicama, o fiskalizaciji i o poreskom postupku i poreskoj administraciji. Svi su objavljeni u Službenom glasniku RS br. 80/2026 od 1. septembra 2026. i stupili na snagu osmog dana od objavljivanja, ali se većina odredbi primenjuje od 1. januara 2027. Neke, pre svega iz fiskalizacije i poreskog postupka, primenjuju se odmah.
Uz taj paket, dve stvari su rešene i ranije: Vlada je krajem 2025. produžila ograničenje rasta paušalne osnovice do kraja 2027. (Službeni glasnik RS br. 115/2025), a 20. avgusta 2026. donela odluku o minimalnoj ceni rada za 2027. (Službeni glasnik RS br. 75/2026).
| Tema | Stanje za 2027. | Status |
|---|---|---|
| Lična zarada posle gubitka paušala | Opredeljenje u roku od 15 dana od prestanka prava | Usvojeno, primena od 1.1.2027. |
| Paušalni limit (član 40) | 6.000.000 din po kalendarskoj godini | Nepromenjeno (8M nije usvojeno) |
| Rast paušalne osnovice | Najviše 10% godišnje | Usvojeno, do kraja 2027. |
| Test samostalnosti | 9 kriterijuma, prag 5 | Nepromenjeno |
| Olakšice za zapošljavanje | Produžene do 31.12.2028. | Usvojeno |
| Minimalna cena rada | 405 din neto po satu | Usvojeno, od 1.1.2027. |
| PDV prag | 8.000.000 din | Nepromenjeno |
| eFakture za paušalce | Obaveza samo za promet sa javnim sektorom | Nepromenjeno |
| Novi ZPDG i ZPDV (EU verzije) | Primena tek od pristupanja EU | Nacrt, nije usvojeno |
1. Lična zarada u roku od 15 dana: najvažnija promena
Ovo je izmena na koju su paušalci čekali godinama. Do sada je pravilo bilo neumoljivo: za isplatu lične zarade opredeljuješ se do 15. decembra, sa primenom od 1. januara. Ko tokom godine izgubi pravo na paušal, prelazi na knjige i porez plaća samooporezivanjem na stvarnu dobit, a na ličnu zaradu može tek od naredne godine. Ministarstvo finansija je još 2020. (mišljenje br. 430-00-7/2020-04) zauzelo stav da paušalac koji izgubi pravo tokom godine ne može iste godine na ličnu zaradu.
Usvojenim izmenama član 33a stav 6 Zakona o porezu na dohodak građana sada glasi da se obaveštenje o opredeljenju dostavlja „najkasnije do 15. decembra tekuće godine za period od 1. januara naredne godine, a za preduzetnika paušalca u roku od 15 dana od dana prestanka prava na paušalno oporezivanje".
Šta to znači u praksi:
- Ako u 2027. pređeš limit i izgubiš paušal, obaveštenje o ličnoj zaradi podnosiš preko ePorezi u roku od 15 dana od prestanka prava, i na ličnu zaradu prelaziš odmah, bez meseci ili cele godine samooporezivanja.
- Rok je kratak i teče od dana prestanka prava, ne od dana kad se setiš. Ako ga propustiš, ostaje ti opšte pravilo: obaveštenje do 15. decembra, sa primenom od 1. januara naredne godine.
- Pravilo se primenjuje od 1. januara 2027. Ako paušal gubiš u 2026., za tebe i dalje važi rok 15. decembar 2026, pa ga ne propusti.
Kako se tačno računa razlika između samooporezivanja i lične zarade i kada se lična zarada uopšte isplati, opisali smo u tekstovima lična zarada preduzetnika i lična zarada ili knjige. Ukratko: za preduzetnika sa pristojnom dobiti, svaki mesec samooporezivanja košta osetno više nego mesec na ličnoj zaradi, pa je ovih 15 dana vredno više nego što deluje.
Jedan detalj još čekamo: kako će Poreska uprava tumačiti „dan prestanka prava" kod prelaska limita u drugoj polovini godine, kada knjige počinju tek od 1. januara. Čim se pojavi uputstvo ili mišljenje, dopunićemo ovaj tekst.
2. Limit ostaje 6 miliona: 8 miliona nije usvojeno
Vest koja je u junu obišla sve portale nije postala zakon. Pročitali smo prečišćen tekst posle izmena iz Službenog glasnika 80/2026: u članu 40 i dalje stoji da paušalno oporezivanje ne može da koristi preduzetnik čiji je promet „veći od 6.000.000 dinara". Povećanje na 8 miliona ostalo je zahtev privrede iz javne rasprave, o kome smo detaljno pisali u tekstu o limitu od 8 miliona.
Praktične posledice za tebe:
- Limit se i dalje računa po kalendarskoj godini, na sav promet, domaći i strani. Podsetnik kako se računa i šta ulazi: kako se računa limit za paušalce.
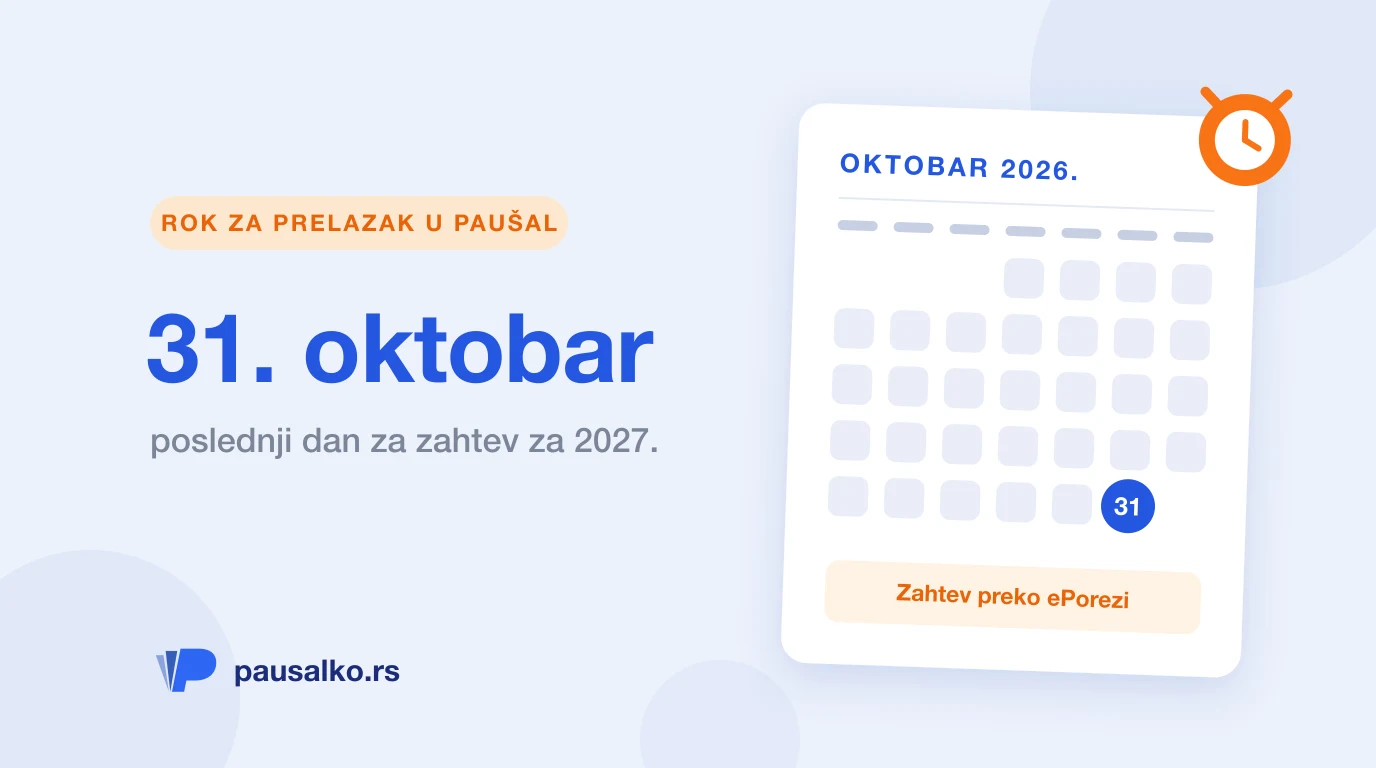
- Zahtev za paušal za 2027. podnosi se do 31. oktobra 2026. i uslov je promet u 2026. ispod 6 miliona. Ko mora da ga podnese i kako, u tekstu rok 31. oktobar.
- PDV prag ostaje 8.000.000 dinara za promet u prethodnih 12 meseci. Usvojene izmene Zakona o PDV-u skraćuju obavezni ostanak u sistemu PDV-a na tekuću i narednu kalendarsku godinu (do sada najmanje dve godine), što je olakšanje za one koji prag pređu privremeno. Ceo redosled posle 8 miliona: šta se dešava kad paušalac pređe 8 miliona.
Nije isključeno da se limit pomeri u nekom narednom paketu, ali za planiranje 2027. računaj sa 6 miliona.
3. Paušalna osnovica: rast najviše 10%
Poreska osnovica paušalaca računa se iz prosečne zarade po opštini, šifre delatnosti i drugih kriterijuma iz uredbe, pa bi bez ograničenja u pojedinim opštinama i delatnostima rasla znatno brže. Uredba koja rast osnovice ograničava na najviše 10% u odnosu na prethodnu godinu produžena je do kraja 2027. godine (Službeni glasnik RS br. 115/2025).
Dva izuzetka: ograničenje se ne primenjuje ako promeniš šifru delatnosti ili opštinu registracije (osim promene opštine unutar istog grada). Ako planiraš takvu promenu, prvo proveri koliko bi ti osnovica skočila bez „plafona"; pisali smo o tome u tekstu o promeni šifre delatnosti.
Tačan iznos poreza i doprinosa za 2027. saznaćeš iz poreskog rešenja koje stiže u poresko sanduče na ePorezi početkom godine. Kako da ga pročitaš stavku po stavku: poresko rešenje za paušalce. Najniža mesečna osnovica doprinosa za 2027. (35% prosečne zarade, član 37 Zakona o doprinosima) objavljuje se u Službenom glasniku krajem decembra i tada ćemo dopuniti ovaj tekst.
4. Test samostalnosti: bez promena
Ni jedan od usvojenih zakona ne dira test samostalnosti. Svih devet kriterijuma, prag od pet ispunjenih i posledice pada ostaju isti kao danas. Test stoji i u nacrtu potpuno novog Zakona o porezu na dohodak građana, koji bi se primenjivao tek od pristupanja Srbije EU. Detalje i savete kako da proveriš gde stojiš imaš u tekstu test samostalnosti u 2027.
5. Ako imaš zaposlene: olakšice do 2028. i veći minimalac
Dve vesti za paušalce koji zapošljavaju ili to planiraju:
- Olakšice za zapošljavanje novih lica produžene su do 31. decembra 2028. (članovi 21v i 21d Zakona o porezu na dohodak građana i odgovarajući članovi Zakona o doprinosima). Ostaje povraćaj 65% plaćenog poreza i doprinosa za 1 do 9 novozaposlenih, 70% za 10 do 99 i 75% za 100 i više. U 2027. uslovi su isti kao sada; strožija pravila (stvarni neto rast broja zaposlenih u odnosu na prosek prethodnih 12 meseci, korišćenje najviše 12 meseci po radniku, godišnji limit od 5,5 miliona evra po poslodavcu) primenjuju se od 2028. Kako izgleda procedura zapošljavanja kod paušalca: kako paušalac da zaposli radnika.
- Minimalna cena rada od 1. januara 2027. je 405 dinara neto po radnom satu (Službeni glasnik RS br. 75/2026), umesto 371 dinar u 2026. Za mesec sa 174 radna sata to je 70.470 dinara neto. Uz to, neoporezivi iznos zarade od 1. januara 2027. iznosi 37.369 dinara mesečno (član 15a). Ako radniku isplaćuješ minimalac, trošak ti od januara raste za oko 9%.
6. eFakture, e-otpremnice i fiskalizacija
eFakture. Za paušalca van sistema PDV-a ništa se suštinski ne menja: na SEF (sistem elektronskih faktura, koji vodi Ministarstvo finansija) nisi obavezan, osim kada fakturišeš korisniku javnih sredstava. Ako se registruješ, dobrovoljno ili zbog javnog sektora, sistem koristiš tokom tekuće i naredne kalendarske godine za sve fakture, a kazne za preduzetnike koji prekrše zakon ostaju 50.000 do 500.000 dinara po prekršaju. Novine koje od 1. januara 2027. donose usvojene izmene tiču se obveznika PDV-a: elektronsko evidentiranje otkupa od poljoprivrednika, preliminarna PDV prijava koju sastavlja sam sistem i šira definicija e-fakture (uključujući avanse). Sve o tome kako Paušalko šalje fakture na SEF: eFakture.
e-Otpremnice. Tiču se samo prometa robe. Šira obaveza između privatnih firmi zakazana je za 1. oktobar 2027, pa ako prodaješ robu, već sada planiraj. Da li se to uopšte tiče tvoje delatnosti: elektronske otpremnice.
Fiskalizacija. Ovo već važi, ne od 2027: izmenjeni član 12 Zakona o fiskalizaciji uvodi zabranu vršenja delatnosti u trajanju od godinu dana, koja se izriče odmah, obvezniku koji izda račun sa QR kodom koji nije generisan kroz sistem elektronske fiskalizacije Poreske uprave, ne vodi ka portalu Poreske uprave, vodi ka drugom fiskalnom računu (drugi iznos, datum, artikli ili obveznik) ili predstavlja naknadno izmenjen ili tehnički izrađen dokument. Ako si u obavezi da evidentiraš promet preko kase, bitno je da rešenje koje koristiš radi kroz odobren sistem. Ko od paušalaca uopšte mora da ima kasu, u tekstu da li paušalci moraju da imaju fiskalnu kasu, a kako radi digitalna kasa u aplikaciji: fiskalna kasa.
7. Poreski postupak: dve manje, ali korisne promene
Izmene Zakona o poreskom postupku i poreskoj administraciji primenjuju se odmah:
- Poreska uprava po službenoj dužnosti podnosi prijavu koju obveznik propusti da podnese, na osnovu podataka kojima raspolaže: izričito za godišnji porez na dohodak građana (član 41v) i za PDV (član 41g). Prijava koju je podnela Poreska uprava ne oslobađa te ni obaveze ni prekršajne odgovornosti, samo skraćuje put do rešenja.
- Iz člana 40 brisano je ograničenje da se izmenjena poreska prijava može podneti najviše dva puta. Za paušalca sa zaposlenima ili sa greškom u PPDG-1R prijavi to znači manje stresa oko ispravki. Kako se ispravlja pogrešna prijava: kako stornirati poresku prijavu.
Šta se NE menja, iako se pričalo
- Limit od 6 miliona (vidi tačku 2).
- Test samostalnosti (tačka 4).
- Stope poreza i doprinosa za paušalce: porez 10%, doprinosi PIO 24%, zdravstvo 10,3%, nezaposlenost 0,75%, na osnovicu iz rešenja.
- Rok 31. oktobar za zahtev za paušal i rok 15. decembar za ličnu zaradu (za sve osim paušalaca koji tokom godine izgube pravo, za njih od 2027. važi 15 dana).
- Novi Zakon o porezu na dohodak građana i novi Zakon o PDV-u iz junskog paketa ostaju nacrti: primenjivali bi se tek od dana pristupanja Srbije EU.
Šta da uradiš do kraja 2026.
- Proveri promet za 2026. Ako si ispod 6 miliona i ispunjavaš ostale uslove, ostaješ paušalac i u 2027. Ako si u sivoj zoni, čitaj sledeću tačku.
- 31. oktobar 2026: rok za zahtev za paušal za 2027. za sve koji prelaze iz knjiga ili menjaju status. Detalji u tekstu o roku 31. oktobar.
- 15. decembar 2026: ako u 2026. gubiš paušal ili si već na knjigama, ovo je i dalje poslednji dan za opredeljenje za ličnu zaradu za 2027. Novo pravilo od 15 dana važi tek za one koji pravo izgube u 2027.
- Ako zapošljavaš: preračunaj trošak zarada sa minimalcem od 405 dinara po satu i proveri da li ti se do kraja 2027. isplati olakšica za novozaposlene po sadašnjim, blažim uslovima.
- Januar 2027: sačekaj poresko rešenje, uporedi ga sa prošlogodišnjim (rast do 10%) i podesi uplatnice.
Paušalko sve ovo prati umesto tebe. Aplikacija sabira promet za oba limita i upozorava te pre nego što bude kasno, KPO knjigu vodi automatski iz faktura, a poreze i doprinose iz novog rešenja pretvara u gotove uplatnice sa podsetnikom. Kad propisi promene pravila, promenimo ih i mi u aplikaciji, pa ne moraš da pratiš Službeni glasnik. Isprobaj Paušalka besplatno 15 dana ili pogledaj cenovnik.
Umesto zaključka
Godina najava završila se paketom koji je za paušalce više „popravka" nego „reforma": jedna suštinska promena (lična zarada u roku od 15 dana), jedno produženje koje čuva novčanik (rast osnovice do 10%) i nekoliko tehničkih zaoštravanja oko faktura i fiskalnih računa. Ono najavljivanije, limit od 8 miliona, ostalo je za neki drugi put.
Ovaj tekst ažuriramo kako budu stizali podzakonski akti (za PDV ih Ministarstvo finansija mora doneti do 15. decembra 2026), najniža osnovica doprinosa za 2027. i prva tumačenja Poreske uprave. Ako želiš da ti takve vesti stižu same, zaprati nas na Instagramu ili otvori nalog na Paušalku, gde te o svakoj promeni koja te se tiče obavestimo direktno u aplikaciji.
Završi mesečne obaveze za 5 minuta.
Fakture, eFakture (SEF), KPO knjiga, plaćanje poreza, online fiskalna kasa, sve u jednoj aplikaciji. 15 dana besplatno, bez kartice.