Ako 2027. planiraš da provedeš na poslovnim knjigama, jedna prijava od par minuta odlučuje da li ćeš porez i doprinose plaćati na celu dobit ili samo na zaradu koju sebi odrediš. Ta prijava je obaveštenje o opredeljenju za isplatu lične zarade, podnosi se preko ePorezi i rok je utorak, 15. decembar 2026.
Šta je lična zarada i zašto se isplati, pisali smo u tekstu lična zarada preduzetnika, a kako se bira između lične zarade i samooporezivanja posle izlaska iz paušala u tekstu lična zarada ili knjige. Ovaj tekst je čisto praktičan: ko mora da podnese prijavu, ko ne može, kako izgleda postupak na portalu korak po korak i šta te čeka od 1. januara 2027.
Ukratko:
- Rok: 15. decembar 2026, samo elektronski, preko ePorezi (prijava OLZ). Primena od 1. januara 2027.
- Podnose: preduzetnici na knjigama koji još nisu na ličnoj zaradi, i paušalci koji su knjige počeli da vode 1. jula 2026.
- Ne podnose: oni koji ličnu zaradu već isplaćuju (opredeljenje se ne obnavlja) i paušalci koji ostaju paušalci.
- Zamka: ko je limit prešao u drugoj polovini 2026, na dan 15. decembra formalno je još paušalac i prijava u praksi ne prolazi.
- Posle prijave: mesečna PPP-PD sa šifrom 1 03 106 00 0, uplata poreza i doprinosa, prenos neto iznosa na lični račun.
- Od 2027. paušalac koji tokom godine izgubi pravo ima novi rok: 15 dana od prestanka prava.
Ko podnosi prijavu do 15. decembra, a ko ne
Obaveštenje je uređeno članom 33a Zakona o porezu na dohodak građana. Pravilo je jednostavno, ali ima nekoliko situacija koje se razlikuju.
Podnosiš obaveštenje ako:
- Već vodiš knjige i plaćaš samooporezivanje, a od 2027. želiš ličnu zaradu. Ovo je najčešći slučaj i najveća ušteda: na dobiti od 3.000.000 dinara razlika je preko 800.000 dinara godišnje, računicu imaš u tekstu o ličnoj zaradi preduzetnika.
- Bio si paušalac i limit od 6.000.000 dinara prešao u prvoj polovini 2026. Knjige vodiš od 1. jula 2026. i do kraja godine si na samooporezivanju. Za 2027. možeš na ličnu zaradu, ali samo ako obaveštenje podneseš do 15. decembra 2026.
- Dobrovoljno prelaziš sa paušala na knjige od 1. januara 2027. Tu su dva koraka: prvo prelazak na knjige prijavljuješ Poreskoj upravi akontacionom prijavom PPDG-1S za 2027. (postupak smo opisali u tekstu kako izgleda prelazak iz paušala u knjige), pa tek onda obaveštenje o ličnoj zaradi. Oba koraka završi pre 15. decembra.
- Već isplaćuješ ličnu zaradu, a od 2027. želiš da prestaneš. I za to se podnosi obaveštenje (o prestanku isplate), u istom roku, sa dejstvom od 1. januara 2027.
Ne podnosiš obaveštenje ako:
- Već si na ličnoj zaradi i tako ostaješ. Opredeljenje se ne obnavlja svake godine: važi dok ga ne povučeš.
- Paušalac si i ostaješ paušalac. Lična zarada postoji samo uz poslovne knjige. Paušalac plaća paušalni porez po rešenju i tu nema šta da bira.
- Tek otvaraš radnju. Novi preduzetnik se za ličnu zaradu opredeljuje isključivo u prijavi za registraciju u APR-u, koji to prosleđuje Poreskoj upravi. Ako tu kućicu propustiš, sledeća prilika je obaveštenje do 15. decembra, sa primenom od naredne godine. Rok od 5 dana od dodele PIB-a (najkasnije do 31. decembra) važi samo za one koji se ne registruju u APR-u nego direktno kod Poreske uprave.
Zamka za one koji su limit prešli u drugoj polovini 2026.
Ako si 6 miliona prešao posle 30. juna, po članu 42 knjige vodiš tek od 1. januara 2027. To znači da si 15. decembra 2026. formalno još paušalac, a Ministarstvo finansija još 2020. (mišljenje br. 430-00-7/2020-04) stoji na stavu da paušalac koji izgubi pravo tokom godine ne može iste godine da se opredeli za ličnu zaradu. U praksi ti obaveštenje za 2027. ne prolazi, pa 2027. provodiš na samooporezivanju, a prvo opredeljenje koje prolazi je ono do 15. decembra 2027, za 2028.
Nema mnogo prostora za manevar, ali imaš dve stvari koje vredi da uradiš. Prvo, proveri sa svojom filijalom Poreske uprave da li će obaveštenje prihvatiti u tvom slučaju: praksa filijala nije ujednačena, a deo knjigovođa savetuje da se odmah po prelasku limita podnese PPDG-1R sa prometom i akontaciona PPDG-1S, kako bi prelazak na knjige bio evidentiran pre 15. decembra i OLZ prošao. Drugo, u svakom slučaju već sada isplaniraj 2027. sa samooporezivanjem, da te iznos ne iznenadi. Kako da izračunaš koliko te to košta: lična zarada ili knjige.
Utešna vest: od 1. januara 2027. ovo pravilo se menja. Paušalac koji izgubi pravo na paušal tokom 2027. moći će da se opredeli za ličnu zaradu u roku od 15 dana od dana prestanka prava (član 33a stav 6, Službeni glasnik RS br. 80/2026). Za gubitak paušala u 2026. novo pravilo ne važi. Sve izmene za 2027. na jednom mestu: šta se menja za paušalce u 2027.
Šta ti treba pre nego što otvoriš ePorezi
Sama prijava traje par minuta. Ono što traje duže su pripreme, pa ih završi unapred:
- Pristup portalu ePorezi. Tri načina: kvalifikovani elektronski sertifikat (kartica ili USB token), eID nalog sa mobilnom aplikacijom ConsentID i sertifikatom u klaudu, ili sertifikat uz SmartBox aplikaciju. Ako nikad nisi ulazio na portal, prvo pročitaj vodič kroz ePorezi i kako se pravi elektronski potpis. Sertifikat se ne dobija preko noći, pa ovo ne ostavljaj za decembar.
- Ovlašćenje, ako prijavu podnosi knjigovođa. Knjigovođa može da podnese obaveštenje umesto tebe samo ako je na ePorezi ovlašćen za tvoj PIB (obrazac PEP). Proveri to sa njim pre roka.
- Odluka o iznosu. Iznos lične zarade se ne upisuje u obaveštenje (prijava OLZ nema polje za iznos) i ne fiksira unapred: određuješ ga svakog meseca kroz PPP-PD i možeš da ga menjaš. Ali odluku vredi doneti sada, jer od nje zavisi računica za 2027. Donja granica je najniža mesečna osnovica doprinosa (za 2026. iznosi 51.297 dinara, iznos za 2027. Ministarstvo finansija objavljuje krajem decembra), gornja je najviša osnovica (732.820 dinara u 2026).
- Status prelaska, ako dolaziš iz paušala. Vidi prethodni odeljak: ako na dan podnošenja Poreska uprava nema evidentiran tvoj prelazak na knjige, obaveštenje neće proći.
Prijava na ePorezi korak po korak
Obaveštenje se podnosi isključivo elektronski. Papirni podnesak u filijali ili mejl Poreskoj upravi ne važe.
- Prijavi se na portal eporezi.purs.gov.rs sertifikatom, eID nalogom ili SmartBox-om.
- Izaberi obveznika. Ako imaš pristup za više PIB-ova (na primer i kao fizičko lice i kao preduzetnik), klikni na PIB svoje radnje. Prijava podneta pod pogrešnim PIB-om ne važi.
- Otvori „Izbor prijave" i skroluj do sekcije „Ostalo". Tamo je prijava sa šifrom OLZ (Obaveštenje o ličnoj zaradi poreskog obveznika). Klikni „Izaberi", pa u gornjem desnom uglu „Tekstualni unos" za novu prijavu.
- Popuni deo 1, „Podaci o zahtevu". Tri polja: 1.1 Tip podnosioca („Stari obveznik"; „Novoosnovani" je za one koji su tek dobili PIB), 1.2 Status lične zarade („Isplaćuje ličnu zaradu") i 1.3 Datum statusa lične zarade (1. januar 2027). Raniji datum ne dolazi u obzir, opredeljenje tokom godine nije dozvoljeno.
- Proveri delove 2 i 3. Portal sam povlači PIB, ime i prezime, JMBG, adresu prebivališta, matični broj, naziv i sedište radnje, šifru delatnosti, telefon i email. Polja su zaključana: ako nešto nije tačno (na primer stara adresa), prvo ispravi podatke u APR-u, jer se iz prijave ne mogu menjati.
- Ako prestaješ sa isplatom, prijava je ista, samo u polju 1.2 biraš „Ima oporezivu dobit", sa datumom 1. januar 2027.
- Sačuvaj, potpiši i pošalji. Sačuvana prijava prvo ima status „U pripremi", posle potpisivanja prolazi kroz „Čeka na obradu" do „Predata" (odbijena prijava dobija status „Odbijena"). Kad vidiš „Predata", sačuvaj PDF potvrde. To je jedini dokaz da si obaveštenje podneo na vreme, i vredi ga imati pri ruci ako Poreska uprava naredne godine krene da obračunava doprinose kao da si na samooporezivanju.
- Proveri status posle nekoliko dana na istoj OLZ stranici, u delu „Postojeće prijave" (filter po statusu i datumu podnošenja). Ako je obaveštenje odbijeno, u pregledu vidiš status i razlog. Dok je rok otvoren, možeš da ispraviš problem i podneseš ponovo.
Ne ostavljaj podnošenje za 15. decembar uveče. Portal pred rokove zna da bude spor, sertifikat zna da istekne baš tada, a rok je prekluzivan: naknadnih zahteva i opravdanja nema.
Šta te čeka od 1. januara 2027.
Prijavom si samo promenio način na koji se oporezuješ. Posao počinje u januaru i ponavlja se svakog meseca.
Mesečni ciklus
- Odrediš iznos lične zarade za mesec. Osnovica za doprinose je bruto lična zarada (neto uvećan za porez i doprinose), ali ne niža od najniže ni viša od najviše mesečne osnovice. Osnovica za porez je bruto zarada umanjena za neoporezivi iznos, koji od 1. januara 2027. iznosi 37.369 dinara (u 2026. je 34.221).
- Podneseš PPP-PD preko ePorezi pre isplate. Šifra vrste prihoda za ličnu zaradu preduzetnika je 1 03 106 00 0: primalac 03 (lice osigurano po osnovu samostalne delatnosti), vrsta prihoda 106 (lična zarada preduzetnika). Ako si istovremeno zaposlen kod drugog poslodavca ili penzioner, oznaka primaoca nije 03 nego ona koja odgovara tvom statusu (na primer 01 za zaposlene, 09 do 13 za penzionere), po obaveštenju Poreske uprave o OVP 106. Portal ti vraća BOP, broj odobrenja za plaćanje.
- Platiš porez i doprinose jednim nalogom po BOP-u. Stope: porez na zaradu 10%, PIO 24%, zdravstveno 10,3%, nezaposlenost 0,75%. Ako si istovremeno zaposlen kod drugog poslodavca ili si penzioner, ne plaćaš doprinos za zdravstvo ni za nezaposlenost, samo porez i PIO.
- Prebaciš neto iznos sa računa radnje na svoj lični tekući račun, sa odgovarajućom šifrom plaćanja. Kako se biraju šifre: koju šifru plaćanja kada koristiti.
- Knjigovođa evidentira ličnu zaradu kao rashod. Upravo zato je ostatak dobiti oporezovan samo sa 10%: zarada koju si sebi isplatio smanjuje dobit na koju se plaća porez na prihod od samostalne delatnosti.
Rok isplate: ličnu zaradu za jedan mesec isplaćuješ najkasnije do kraja narednog meseca. Ako je u tom roku ne isplatiš, Zakon o doprinosima te ipak obavezuje da do istog roka obračunaš i uplatiš doprinose na najnižu mesečnu osnovicu. Drugim rečima, mesec bez isplate ne znači mesec bez doprinosa.
Primer obračuna na parametrima za 2026.
Iznose za 2027. (najnižu osnovicu i tačan prag) znaćemo tek u decembru, pa evo logike na brojevima za 2026, da vidiš redosled. Uzimamo bruto ličnu zaradu jednaku najnižoj osnovici, jer to većina preduzetnika i bira.
| Stavka | Iznos |
|---|---|
| Bruto lična zarada (najniža osnovica 2026) | 51.297 din |
| Porez 10% na (51.297 - 34.221) | 1.708 din |
| Doprinosi 35,05% na 51.297 | 17.980 din |
| Neto na tvoj lični račun | 31.609 din |
| Ukupno porez i doprinosi za mesec | 19.688 din |
Na godišnjem nivou to je oko 236.000 dinara nameta na ličnu zaradu, plus 10% poreza na dobit koja ostane iznad isplaćenih zarada. Sa neoporezivim iznosom od 37.369 dinara u 2027. porez na istoj osnovici biće nešto niži, a najniža osnovica će verovatno porasti; tekst ćemo dopuniti čim iznosi budu objavljeni.
PPDG-1S i akontacije posle prelaska
Dva detalja koja zbunjuju u prvoj godini:
- Za period na ličnoj zaradi u PPDG-1S ne iskazuješ doprinose (član 19 Pravilnika o PPDG-1S), a u polje 3.3 upisuješ period opredeljenja. Doprinose plaćaš kroz PPP-PD, a kroz PPDG-1S samo akontaciju poreza na prihod od samostalne delatnosti.
- Akontacije za 2027. u startu idu po starom. Mesečna akontacija koju si plaćao kao samooporezivan obveznik obuhvata i doprinose, a na ličnoj zaradi doprinose plaćaš kroz PPP-PD. Dok akontacija ne bude izmenjena, doprinose plaćaš dva puta. Zato ne čekaj godišnju prijavu: po Poreskom informatoru PU, kad dođe do promene koja bitno utiče na visinu akontacije, podnosiš PPDG-1S sa poreskim bilansom za izmenu akontacije, u roku od 30 dana po isteku perioda za koji se bilans sastavlja. Dogovori to sa knjigovođom u januaru; višak koji si u međuvremenu platio vraća se zahtevom za preknjižavanje (ZPP na ePorezi).
Najčešće greške
- Prijava podneta u papiru ili mejlom. Ne važi; obaveštenje se podnosi isključivo preko ePorezi.
- Sertifikat istekao u decembru. Proveri rok važenja sada, obnova traje.
- Obaveštenje podneto pod PIB-om fizičkog lica, a ne radnje.
- Podneto obaveštenje, pa u januaru nastavljeno plaćanje po staroj akontaciji bez PPP-PD. Lična zarada bez PPP-PD ne postoji; Poreska uprava će tražiti doprinose na najnižu osnovicu za svaki mesec.
- Ponovno podnošenje svake godine. Nije potrebno, a ako slučajno podneseš OLZ sa statusom „Ima oporezivu dobit", od 1. januara si ponovo na samooporezivanju.
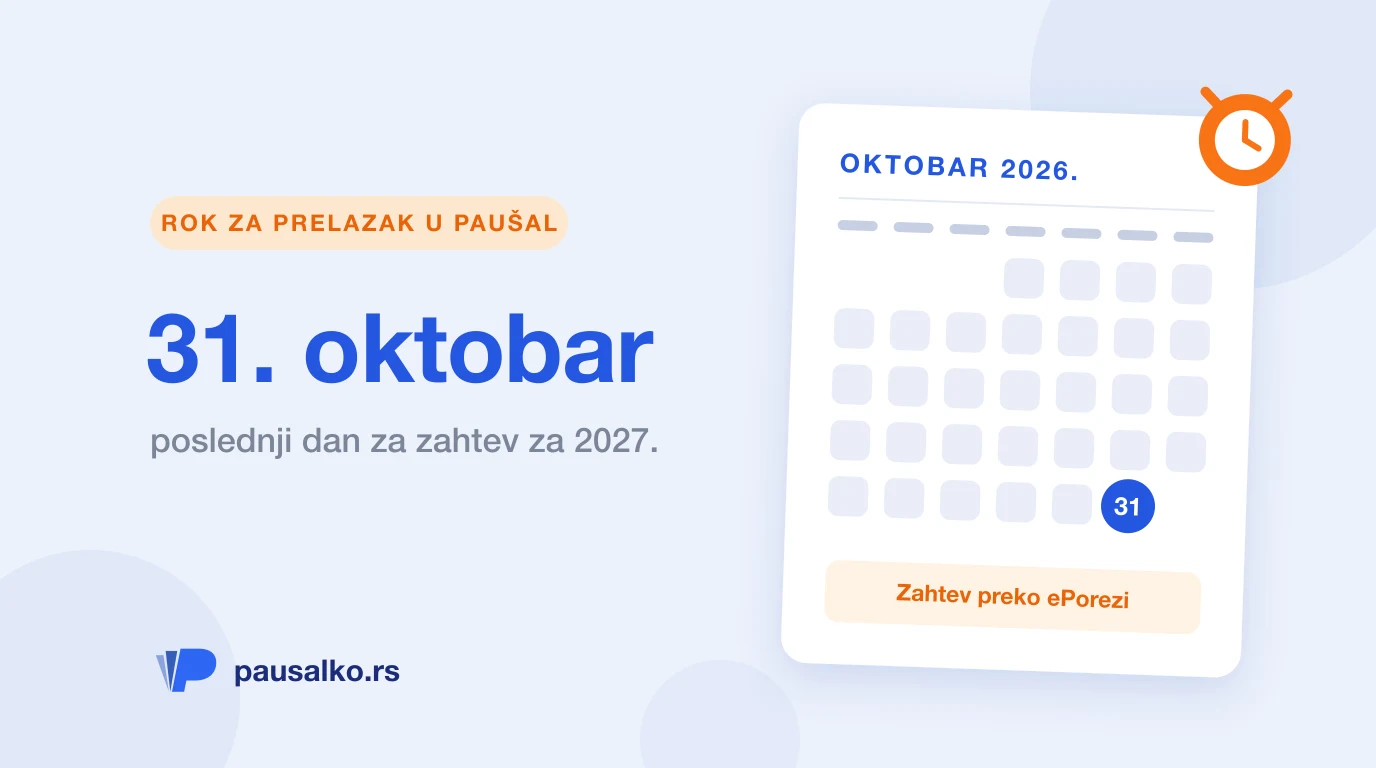
- Zaboravljen rok 31. oktobar. Ako ti je promet u 2026. ostao ispod 6 miliona i nisi u PDV-u, možda ti se više isplati povratak u paušal nego lična zarada. Taj zahtev ima raniji rok: 31. oktobar. Odluke idu redom: prvo paušal, pa tek onda lična zarada.
Šta da uradiš ove nedelje
- Proveri gde si sa prometom za 2026. i da li uopšte ostaješ na knjigama u 2027. Paušalko ti promet sabira automatski iz faktura i prikazuje ga u odnosu na oba limita.
- Ako ostaješ na knjigama: obezbedi pristup ePorezi (sertifikat ili eID) i dogovori sa knjigovođom ko podnosi obaveštenje.
- Zapiši rokove: 31. oktobar (zahtev za paušal, ako je opcija) i 15. decembar (lična zarada).
- U januaru: prva PPP-PD, izmena akontacije, prenos neto zarade.
Ako si još paušalac koji se približava limitu, najskuplja greška nije sam prelazak na knjige, nego nekoliko meseci samooporezivanja zato što se rok propustio ili se za limit saznalo prekasno. Paušalko prati promet u realnom vremenu, upozorava te pre granice, a uz AI analizu poslovanja ti na tvojim ciframa pokazuje koliko bi te koštala 2027. na samooporezivanju, a koliko na ličnoj zaradi. Podsetnik za 15. decembar dobijaš automatski. Isprobaj Paušalka besplatno 15 dana.
Lična zarada nije komplikovana, ali je nepovratna u smislu roka: jedna prijava do 15. decembra i cela naredna godina izgleda drugačije. Ako je podneseš na vreme, u januaru ti ostaje samo rutina: PPP-PD, uplata, prenos na račun. Ako je propustiš, o njoj ponovo razmišljaš tek 15. decembra 2027.
Završi mesečne obaveze za 5 minuta.
Fakture, eFakture (SEF), KPO knjiga, plaćanje poreza, online fiskalna kasa, sve u jednoj aplikaciji. 15 dana besplatno, bez kartice.