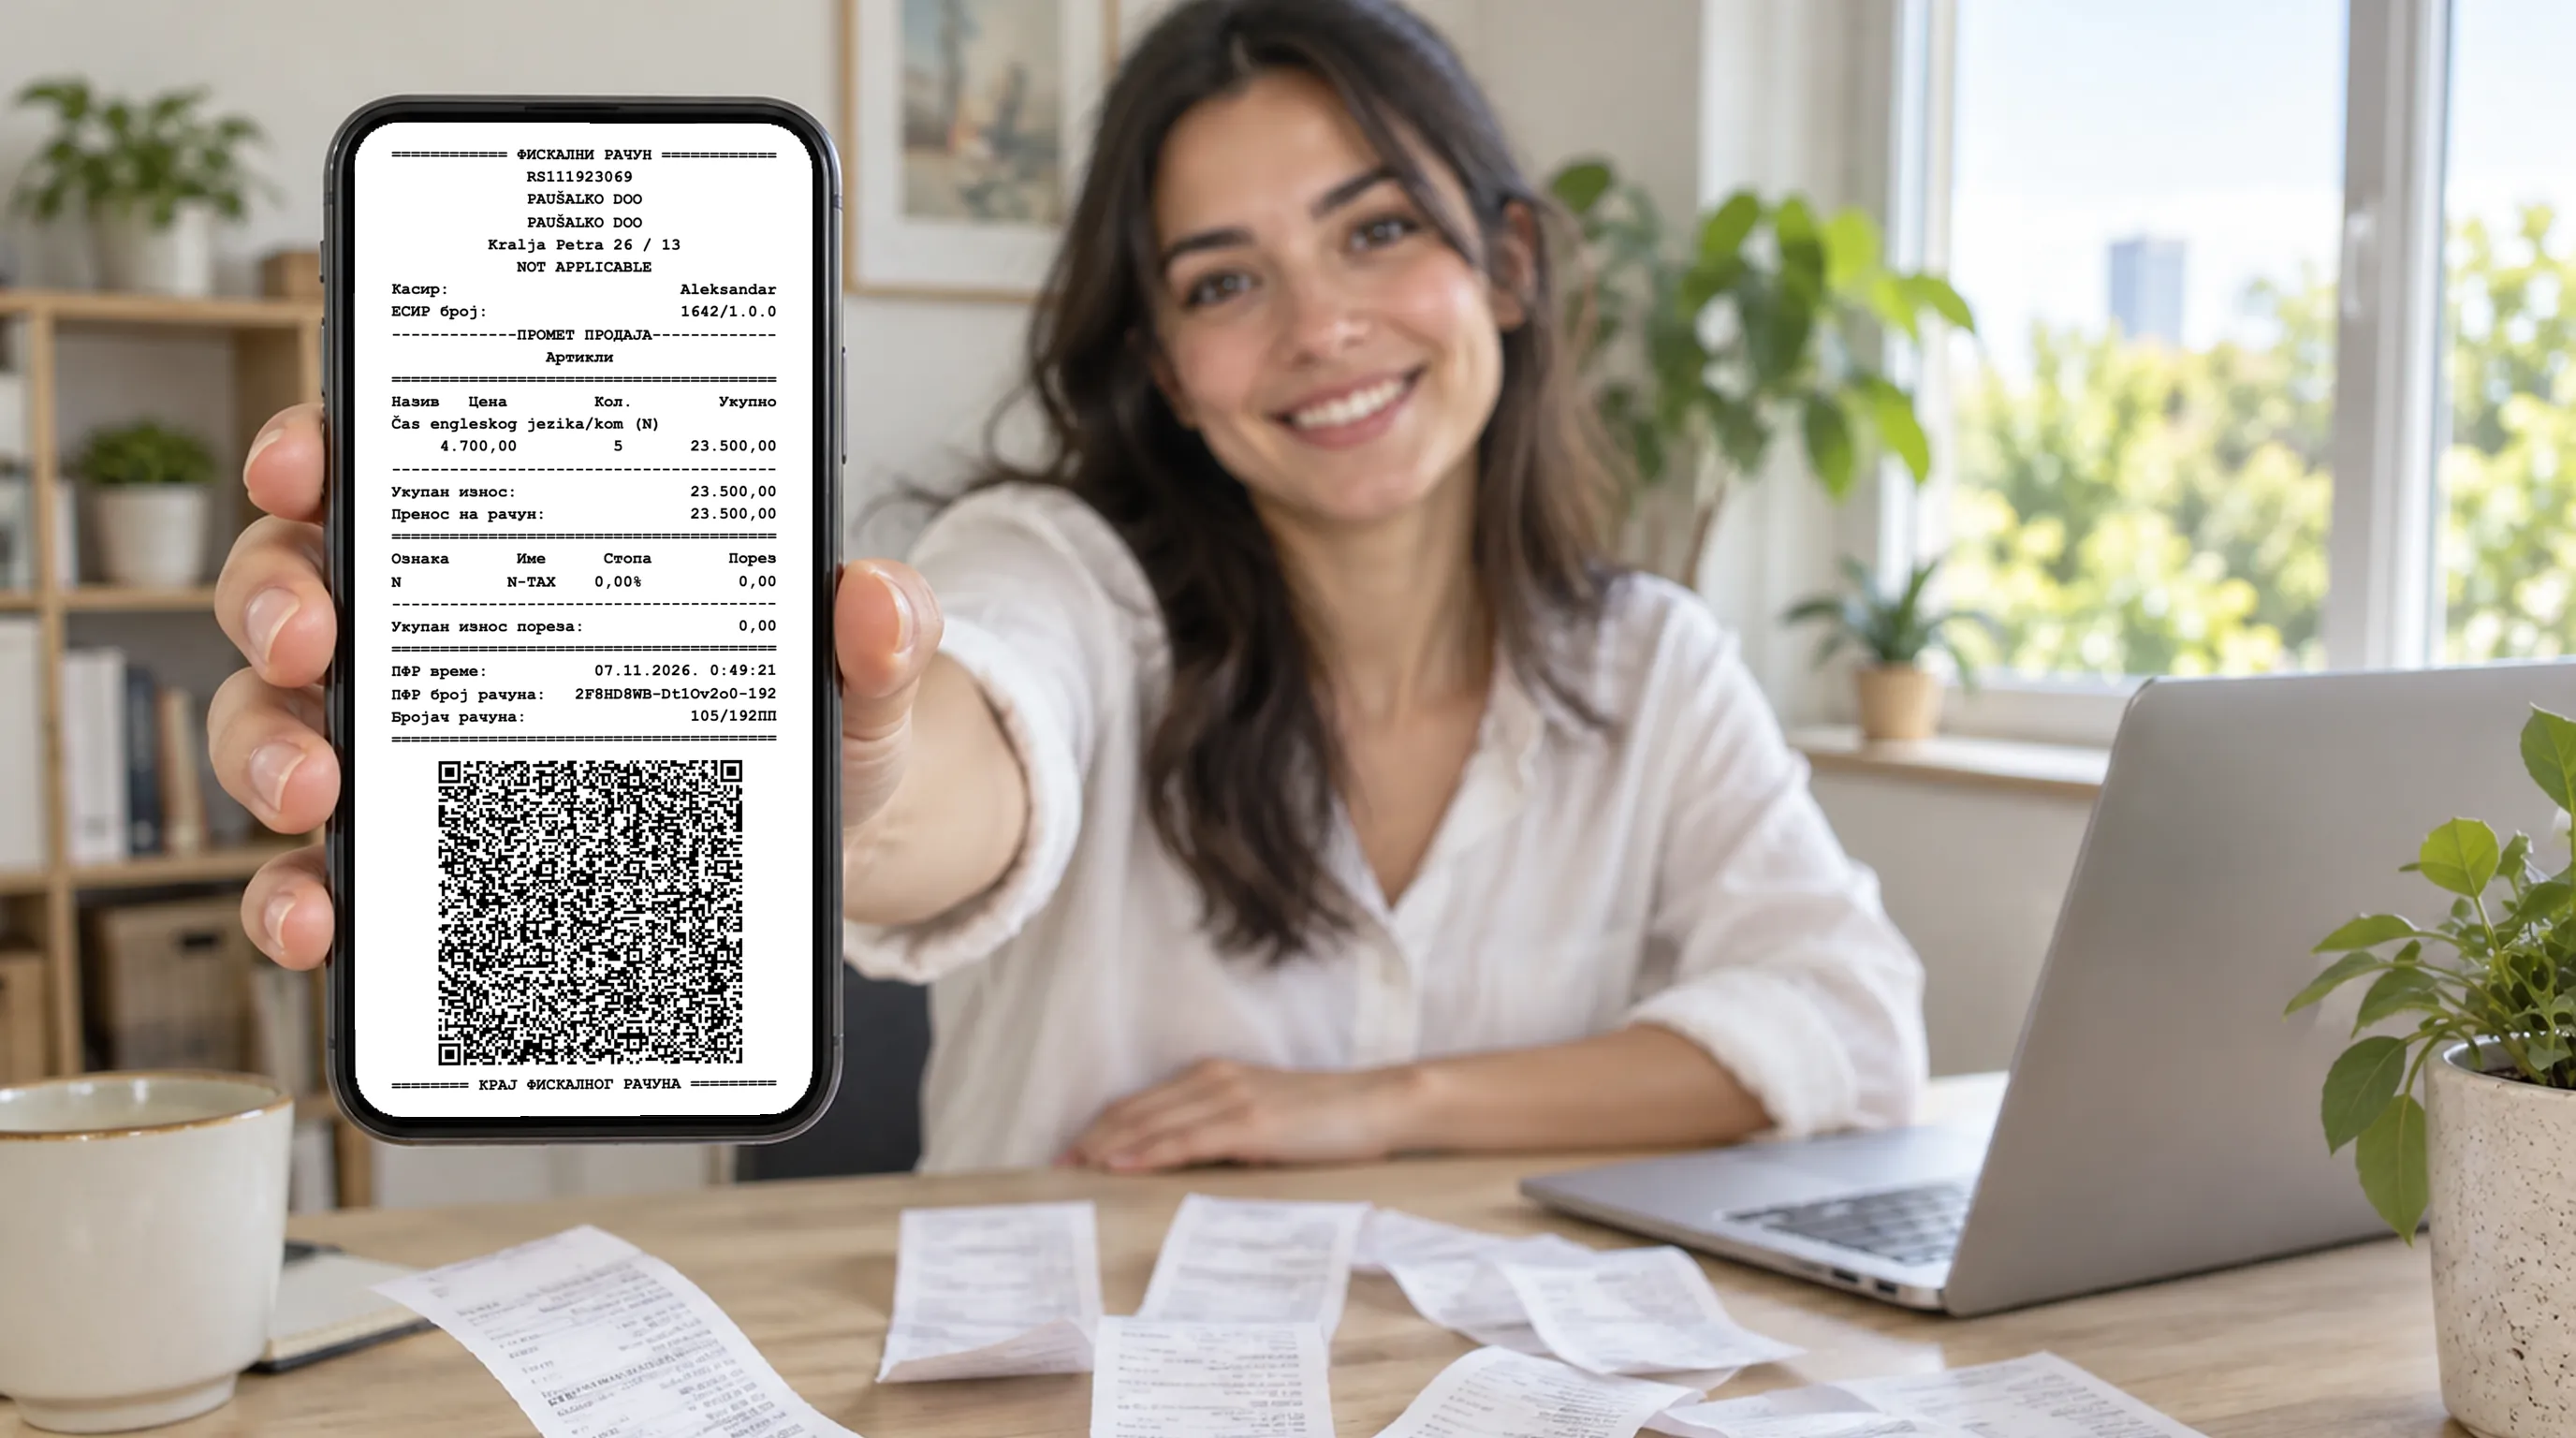
Od 1. novembra 2021. godine, otkad se primenjuje Zakon o fiskalizaciji („Sl. glasnik RS“, br. 153/2020, 96/2021, 138/2022 i 80/2026), obveznik fiskalizacije je svaki obveznik poreza na prihode od samostalne delatnosti i poreza na dobit koji vrši promet na malo, a fiskalni račun se izdaje preko elektronskog fiskalnog uređaja.
S obzirom na to da je paušalno oporezivanje oslobođeno brojnih tačaka koje utiču na druge preduzetnike, nisu svi paušalci dužni da poseduju fiskalnu kasu, ali veći broj jeste.
Obaveza fiskalizacije za paušalce
Prema Zakonu o fiskalizaciji, u obavezi da koriste fiskalnu kasu su svi paušalci koji vrše promet na malo, odnosno prodaju robu ili usluge fizičkim licima. Način plaćanja nije bitan: obaveza važi i za gotovinu, i za karticu, i za uplatu na račun, i za plaćanje preko platne platforme. Jedino promet sa pravnim licima i preduzetnicima, koji se fakturiše, nije promet na malo.
Ako spadaš u ovu grupu, ne moraš da kupuješ kasu ni opremu: fiskalni račun možeš da izdaješ iz online fiskalne kase u aplikaciji. Pogledaj kako radi fiskalna kasa u Paušalku, a šta je tačno online kasa (eKasa) i po čemu se razlikuje od klasične objašnjeno je u tekstu online fiskalna kasa za paušalce.
Paušalci koji imaju promet na malo su najčešće:
- usluge fizičkim licima (saloni, zanatske radnje, časovi, treninzi, popravke),
- prodaja robe fizičkim licima, u radnji ili preko web shopa,
- online usluge za građane (kursevi, konsultacije, digitalni proizvodi).
Uredbom je definisan spisak delatnosti koje nisu u obavezi da imaju fiskalnu kasu, ali je taj spisak od 2022. godine znatno kraći nego ranije. Koje su to delatnosti, pogledaj u nastavku.
Šifre delatnosti za koje nije potrebna fiskalna kasa (2026)
Spisak određuje Uredba o određivanju delatnosti kod čijeg obavljanja ne postoji obaveza evidentiranja prometa na malo preko elektronskog fiskalnog uređaja („Sl. glasnik RS“, br. 32/2021, 117/2021, 51/2022, 141/2022, 85/2023, 99/2024 i 110/2025). Stara uredba iz 2010. godine, koja je oslobađala znatno više delatnosti, prestala je da važi 1. maja 2022. Po važećoj uredbi (član 3) fiskalnu kasu ne moraju da imaju:
- 49.31 i 49.32: gradski i prigradski prevoz putnika i taksi prevoz
- 51.10: vazdušni prevoz putnika
- 52.21: naplata i održavanje puteva, mostova, tunela i parkirališta koja se naplaćuju preko trećih lica ili telekom operatora
- 53.10: poštanske aktivnosti javnog servisa
- 61: telekomunikacije
- 64, 65 i 66: finansijske usluge, osiguranje i pomoćne finansijske delatnosti
- 69.10: pravni poslovi, osim javnih beležnika i izvršitelja
- 75.00: veterinarske delatnosti, samo terenska zaštita životinja i poslovi iz Programa mera
- 84.30: obavezno socijalno osiguranje
- 85: obrazovanje, ali ne i grana 85.5 (ostalo obrazovanje)
- 86: zdravstvene usluge koje se plaćaju iz obaveznog zdravstvenog osiguranja
- 87 i 88: socijalna zaštita sa smeštajem i bez smeštaja
- 92: igre na sreću Državne lutrije i priređivači koji promet dostavljaju elektronski
- 94.91: delatnost verskih organizacija
Uredba (čl. 2 i 4) izuzima i nekoliko posebnih slučajeva: prodaju sopstvenih poljoprivrednih proizvoda na tezgama od strane fizičkih lica koja nisu preduzetnici, naplatu preko mernih instrumenata (struja, gas, voda, telefon), marketinške usluge u maloprodajnom objektu pravnim licima, komunalne delatnosti (osim groblja, pogrebnih usluga, parkirališta i pijaca), stare i umetničke zanate i domaću radinost sa sertifikatom (osim kamenorezaca), uličnu prodaju sladoleda, lozova, kokica i štampe (47.99) i čistače cipela i nosače (96.09). Prodavci na pijačnim tezgama oslobođeni su do 31. decembra 2026. (član 4a).
Uredba ne pravi razliku između paušalaca i ostalih preduzetnika. Merodavna je tvoja šifra delatnosti u APR-u, pa je proveri u tekstu šifre delatnosti za paušalce.
Ko je izgubio oslobođenje 2022. godine
Ovde paušalci najčešće greše, jer stari spiskovi još kruže internetom. Od 1. maja 2022. fiskalni račun moraju da izdaju i:
- 47.91: trgovina na malo preko interneta i pošte, dakle svaki web shop
- 85.5: ostalo obrazovanje, odnosno kursevi, škole jezika, privatni časovi i obuke (i kad su kupci u inostranstvu: fiskalni račun strancima za online usluge)
- 90 i 91: umetničke i stvaralačke delatnosti, biblioteke, muzeji i galerije
- 93: sportske, zabavne i rekreativne delatnosti, uključujući fitnes i trenere
- 96.02 i 96.04: frizerski i kozmetički saloni, masaže i nega tela
Ako si u nekoj od ovih delatnosti i prodaješ na daljinu, ne moraš da kupuješ uređaj: pogledaj kako radi online fiskalna kasa za paušalce. Ako prodaješ u radnji ili salonu, zakon na tom mestu traži uređaj sa lokalnim procesorom (LPFR).
Kolika je kazna za paušalce koji ne izdaju fiskalni račun?
Kazne za neizdavanje fiskalnog računa za paušalce koji nisu oslobođeni, okvirno iznose od 50.000 do 500.000 RSD, dok se za pravna lica kazne kreću od 300.000 do 2.000.000 RSD.
Ako nisi oslobođen fiskalizacije, izdaj fiskalni račun za svaku prodaju fizičkom licu, bez obzira na to da li je kupac domaći ili strani i da li prodaješ online ili uživo. Za prodaju na daljinu najjednostavnije rešenje je fiskalna kasa direktno iz Paušalka: aktivacija za 1 minut, bez kupovine opreme, a svaki račun automatski ulazi u KPO knjigu i paušalni limit.
Šta se dešava kad paušalci koji su u obavezi ne izdaju fiskalni račun?
Da bi izbegao probleme sa poreskom inspekcijom, dužan si da uredno vodiš poslovnu dokumentaciju i izdaješ račun za svaku prodaju. Ako to izostane, dešava se sledeće:
- Intervencija inspekcijskog nadzora: Poreska uprava vrši redovne kontrole poslovanja paušalaca i ukoliko utvrde da je došlo do neizdavanja fiskalnog računa ili korisnik usluga prijavi izostanak fiskalnog računa, inspekcija pokreće postupak za utvrđivanje prekršaja.
- Novčane kazne: Nakon što se utvrdi prekršaj, izriče se novčana kazna paušalcu koja se određuje u zavisnosti od okolnosti i ozbiljnosti prekršaja, a ukoliko se prekršaj ponovi, novčana kazna može biti mnogo viša od prvobitne.
- Zabrana daljeg poslovanja: U slučaju ponovljenih ili ozbiljnijih prekršaja, Poreska uprava može doneti odluku o obustavi poslovanja, tačnije meru privremene zabrane obavljanja delatnosti: 15 dana kad se nepravilnost utvrdi prvi put, 90 dana drugi put i godinu dana treći put u roku od 24 meseca (član 131 ZPPPA). Od 2026. izmenjeni član 12 Zakona o fiskalizaciji predviđa i zabranu od godinu dana za račun sa QR kodom koji nije generisan kroz sistem Poreske uprave, detalji u tekstu šta se menja za paušalce u 2027.
- Pojačana kontrola i mere predostrožnosti: Ukoliko se ustanovi da je došlo do greške i da je u pitanju manji prekršaj, Poreska uprava može doneti odluku o naknadnom izdavanju računa korisniku usluga koji račun nije dobio odmah nakon transakcije kad je trebalo. Tada se mogu zatražiti i dodatne administrativne obaveze paušalca i pojačane i učestale kontrole Poreske uprave.
Ako si u obavezi da koristiš fiskalnu kasu, uvek izdaj fiskalni račun i vodi urednu poslovnu dokumentaciju, tako izbegavaš kazne i probleme sa poreskom inspekcijom.
Ako dođe do greške i ne izdaš račun odmah posle transakcije, obrati se Poreskoj upravi za savet kako da grešku ispraviš pre nego što dođe do kontrole.
Najčešća pitanja
Ko mora da ima fiskalnu kasu?
Svaki obveznik fiskalizacije koji vrši promet na malo, odnosno prodaje robu ili usluge fizičkim licima, bez obzira na način plaćanja (gotovina, kartica, uplata na račun). Paušalci nisu izuzeti kao grupa, izuzete su samo delatnosti sa spiska Uredbe. Ko fakturiše isključivo pravnim licima ne izdaje fiskalne račune, jer to nije promet na malo.
Ko ne mora imati fiskalnu kasu?
Delatnosti iz člana 3 Uredbe: gradski i taksi prevoz, vazdušni prevoz, naplata puteva i parkinga preko operatora, pošta, telekomunikacije, finansijske usluge i osiguranje, pravni poslovi, veterinarska terenska zaštita, obrazovanje osim grane 85.5, zdravstvo iz obaveznog osiguranja, socijalna zaštita, igre na sreću Državne lutrije i verske organizacije. Uz to posebni slučajevi iz čl. 2 i 4: sopstveni poljoprivredni proizvodi na tezgi, naplata preko mernih instrumenata, stari zanati, ulična prodaja štampe i sladoleda, čistači cipela.
Da li mi treba fiskalna kasa ako kao preduzetnik radim sa fizičkim licima?
Da, osim ako je tvoja šifra delatnosti na spisku izuzetih. Način plaćanja nije bitan, obaveza važi i za karticu i za uplatu na račun. Ako prodaješ na daljinu, račun možeš da izdaješ iz online fiskalne kase bez kupovine uređaja; za prodaju u radnji ili salonu treba ti uređaj sa lokalnim procesorom (LPFR).
Da li web shop mora da ima fiskalnu kasu?
Da. Trgovina na malo preko interneta i pošte (šifra 47.91) izgubila je oslobođenje 1. maja 2022. Svaka plaćena porudžbina fizičkog lica mora da dobije fiskalni račun, koji kod prodaje na daljinu sme da se dostavi elektronski, email-om.
Kolika je kazna ako paušalac ne izda fiskalni račun?
Za preduzetnika 50.000 do 500.000 RSD, za pravno lice 300.000 do 2.000.000 RSD. Uz novčanu kaznu Poreska uprava može da izrekne zabranu obavljanja delatnosti, a od 2026. za račun sa QR kodom koji nije prošao kroz sistem Poreske uprave sledi zabrana u trajanju od godinu dana.
Završi mesečne obaveze za 5 minuta.
Fakture, eFakture (SEF), KPO knjiga, plaćanje poreza, online fiskalna kasa, sve u jednoj aplikaciji. 15 dana besplatno, bez kartice.