Držiš online časove, treninge, konsultacije ili kurseve fizičkim licima iz inostranstva i naplaćuješ na devizni račun? Evo kome od paušalaca treba fiskalni račun, kad se izdaje, da li sme jedan mesečno i u kojoj valuti.
Ukratko:
- Promet fizičkom licu je promet na malo i kad je kupac u Mađarskoj, Nemačkoj ili Americi i plaća na devizni račun. Izuzete su samo delatnosti sa spiska Uredbe, a online usluge uglavnom nisu.
- Usluga koja traje i obračunava se mesečno (nastava, treninzi, mentorstvo) je periodična: jedan račun poslednjeg dana meseca. Jednokratna usluga je promet kad je završena.
- Fiskalni račun je uvek u dinarima, po srednjem kursu NBS na dan prometa, sa oznakom „А“. Evri idu u profakturu.
- Uplata pre usluge je avans i traži avansni fiskalni račun.
Nemaš vremena za čitanje? U Paušalku izdaš fiskalni račun iz online kase bez uređaja, kupac ga dobije email-om, a profakturu u evrima napraviš jednim klikom. Isprobaj Paušalka besplatno 15 dana.
Ko mora da izda fiskalni račun strancu
Zakon o fiskalizaciji u članu 3 stav 2 definiše promet na malo kao svaki promet dobara i usluga fizičkim licima, a član 4 stav 2 kaže da se evidentira nezavisno od načina plaćanja. Merodavna je delatnost koju obavljaš, a ne gde kupac živi. Ako online usluge prodaješ samo firmama, fiskalni račun ti ne treba, ide faktura stranom klijentu.
Od 1. maja 2022. fiskalni račun izdaju i paušalci koji su ranije bili oslobođeni. Najčešće online usluge fizičkim licima iz inostranstva koje nisu izuzete:
- 85.59, 85.51 i 85.52: časovi jezika, pripreme za ispite, online kursevi i obuke, sportske škole, časovi muzike, plesa i slikanja (grana 85.5 nije izuzeta, iako oblast 85 jeste)
- 93.13 i 93.19: fitnes treneri, online treninzi i grupni časovi
- 70.22 i 85.60: poslovni i karijerni koučing, mentorstvo, savetovanje pojedinaca
- 74.30: prevodi dokumenata i CV-ja za fizička lica
- 74.10, 74.20 i 90.03: dizajn, obrada fotografija, ilustracije i umetnički radovi za pojedince
- 86.90 i 96.09: psihološko savetovanje, nutricionizam i slične usluge koje se plaćaju privatno
- 47.91 i 62.01: web shop i prodaja digitalnih proizvoda preko interneta, izrada sajta za pojedinca
Izuzeti su, na primer, pravni poslovi (69.10), formalno obrazovanje i zdravstvo iz obaveznog osiguranja. Ceo spisak je u tekstu ko mora da ima fiskalnu kasu, a ko je oslobođen, a svoju šifru proveri u tekstu šifre delatnosti za paušalce.
Dobra vest: uređaj ti ne treba. Ko promet obavlja isključivo preko interneta sme da radi samo sa virtuelnim procesorom Poreske uprave (član 6 stav 4 Zakona o fiskalizaciji) i račun izdaje u elektronskoj formi. Kako to radi piše u tekstu online fiskalna kasa za paušalce.
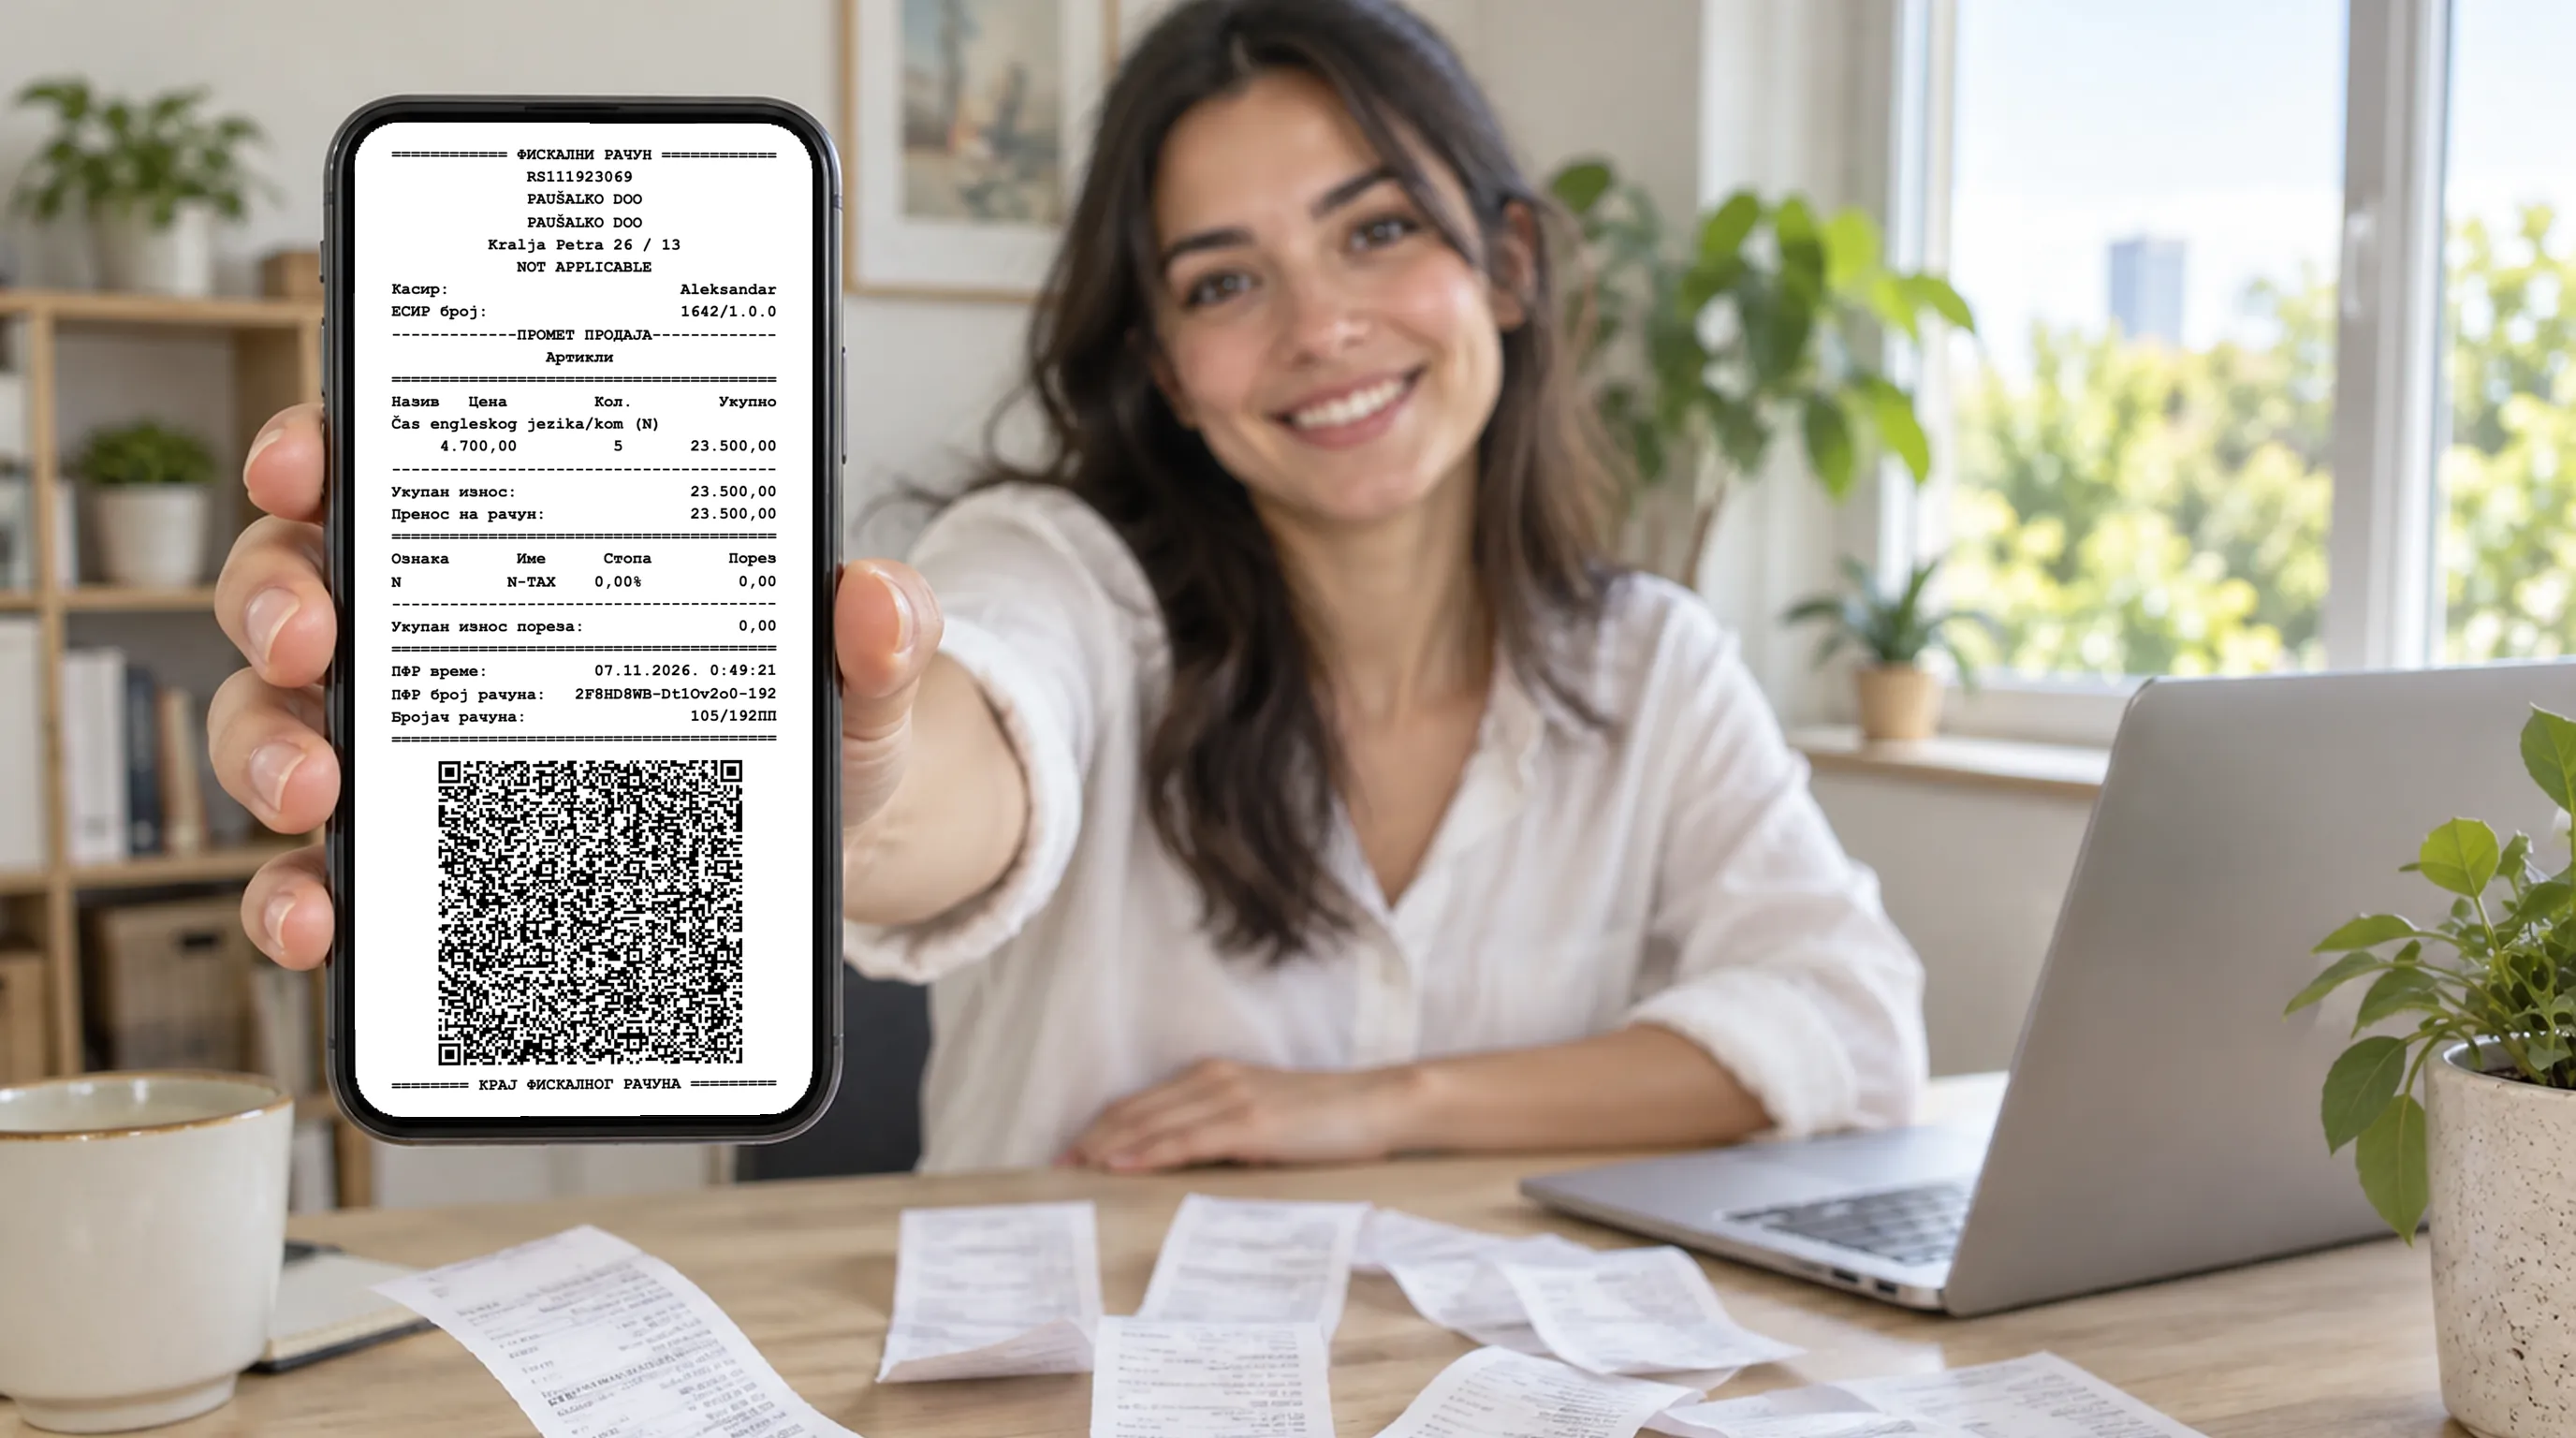
U Paušalku je online kasa dodatak od 500 RSD mesečno: račun izdaš sa laptopa, kupac ga dobije email-om sa linkom za proveru, a KPO se popuni sam.
Jedan fiskalni račun mesečno ili posle svake usluge?
Fiskalni račun se izdaje u trenutku prometa (član 6 stav 1 Zakona o fiskalizaciji). Kad je usluga izvršena, Zakon o fiskalizaciji ne određuje, pa se primenjuju pravila člana 15 Zakona o PDV-u:
- Usluga koja traje i obračunava se mesečno: nastava jednom nedeljno, treninzi, mentorstvo, savetovanje na pretplatu. Za takvu uslugu se izdaju periodični računi, pa je promet izvršen poslednjeg dana perioda (stav 3). Jedan fiskalni račun 30. ili 31. u mesecu, sa stavkom „Časovi mađarskog jezika, novembar 2026“, količina 4, cena po času.
- Jednokratna usluga: prevod, konsultacija od sat vremena, probni čas, obrada fotografija. Promet je kad je usluga završena (stav 1 tačka 1), pa račun ide tada, a ne kad legne uplata.
Da bi mesečni obračun stajao, dogovor sa kupcem treba da postoji pre meseca i pisano: usluga se pruža kontinuirano, obračunski period je kalendarski mesec, cena je po održanom času ili treningu, pravila otkazivanja. Dovoljan je email koji kupac potvrdi. Usmeni dogovor vredi isto, ali ga pri kontroli nemaš čime da pokažeš. Kako da sastaviš jednostavan ugovor piše u tekstu paušalni ugovor.
Račun ide kad je promet, ne kad legne uplata. Ako učenik za novembar plati 10. decembra, račun je od 30. novembra, način plaćanja „prenos na račun“.
U Paušalku uslugu jednom uneseš u šifarnik, a na kraju meseca samo izabereš kupca, količinu i „prenos na račun“. Napravi nalog i probaj.
Uplata unapred: avansni fiskalni račun
Paket od deset treninga, kurs plaćen pre početka, prevod plaćen pre isporuke: sve je to avans. Izdaješ fiskalni račun tipa „avans“ (Pravilnik o vrstama fiskalnih računa, član 2 stav 3), u dinarima po srednjem kursu NBS na dan uplate. Kod uplate prenosom na račun rok je naredni radni dan od prijema uplate, a račun sadrži datum kad su sredstva legla (član 11 stav 4 i 5). Kad uslugu izvršiš, izdaješ konačni račun koji se poziva na avans. Ako kupac plaća i odmah dobija uslugu (kurs sa trenutnim pristupom, e-knjiga), avansa nema, ide običan račun za promet. Detalji u tekstu avansna faktura za paušalce.
U Paušalku avans zatvoriš dugmetom „Zatvori avans“, a kasa sama sastavi lanac dokumenata koji traži Poreska uprava.
U kojoj valuti: dinari, evri ili dolari?
Fiskalni račun je uvek u dinarima. Iznos je dinarska protivvrednost ugovorene cene po srednjem kursu Narodne banke Srbije na dan prometa (isto pravilo za vrednosti u stranoj valuti propisuje član 22 Zakona o PDV-u), kod mesečnog obračuna poslednjeg dana u mesecu. Iznos u evrima ili dolarima nije fiskalni podatak i sme da stoji samo u nefiskalnom delu računa, kao napomena. Poreska oznaka je „А“: obveznik koji nije u sistemu PDV-a koristi isključivo nju (odgovor Poreske uprave na najčešća pitanja o eFiskalizaciji), a ne „Г“, koja je za promet oslobođen PDV-a kod obveznika PDV-a.
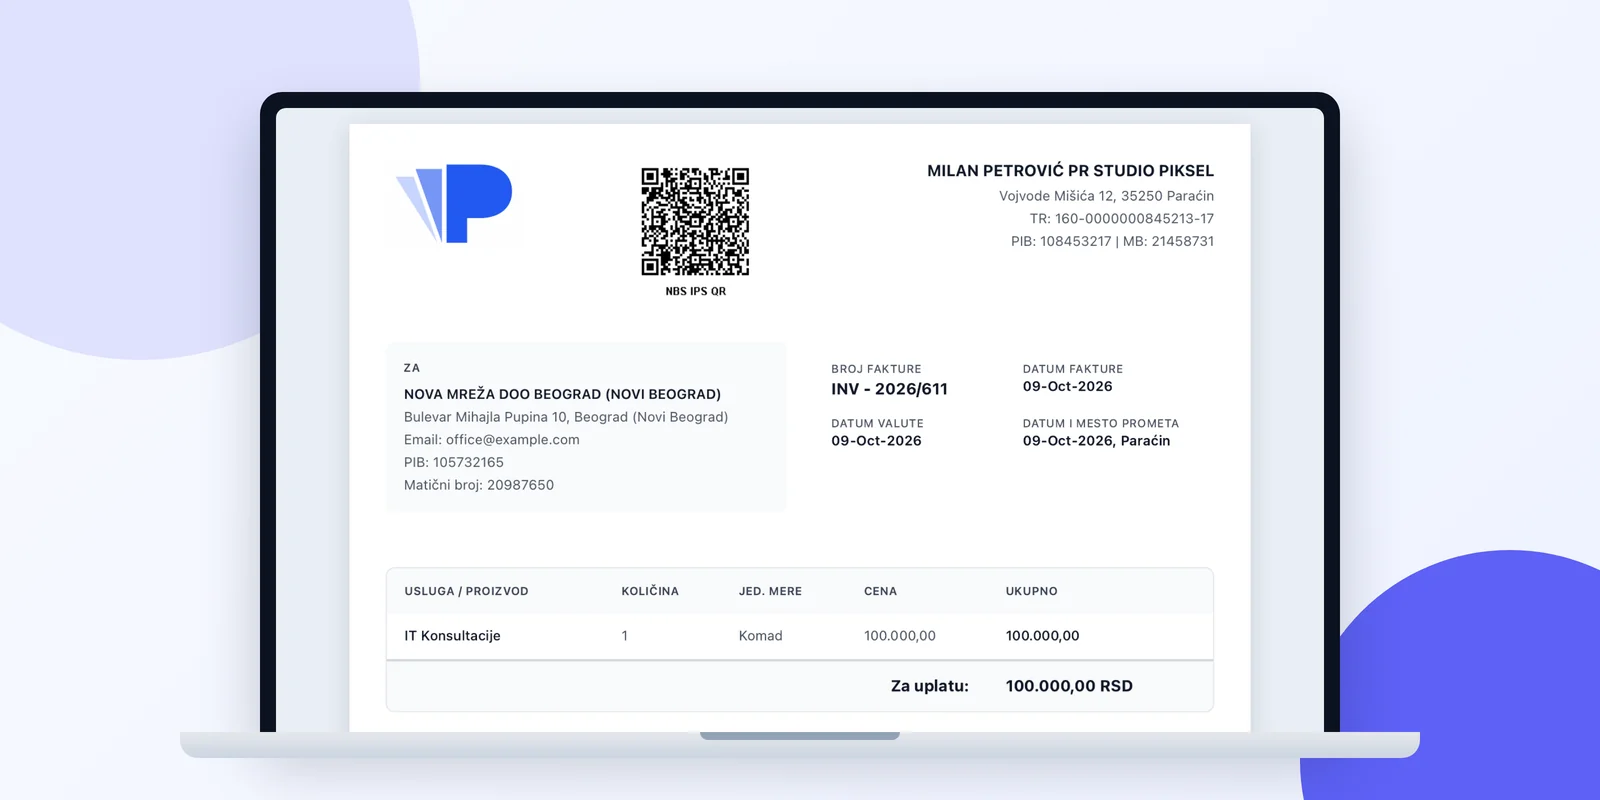
Cenu ugovori u evrima ako imaš devizni račun u evrima, pa na tvojoj strani nema konverzije. Za druge valute konverziju i proviziju plaćaš ti. Kupcu uz fiskalni račun pošalješ profakturu u evrima na engleskom, sa IBAN-om i SWIFT-om. Profaktura nije faktura i ne ulazi u KPO, pa isti promet ne upisuješ dva puta: u KPO knjigu i u limit od 6 miliona ulazi dinarski iznos sa fiskalnog računa. Naplata karticom preko platne platforme ne menja obavezu, samo način plaćanja na računu. Raspored priliva i provizije: devizni račun paušalca.
U Paušalku profakturu prebaciš na engleski i evre jednim klikom, sa IBAN-om i SWIFT-om, a fiskalni račun iz kase ide u dinarima i sam u KPO. Pogledaj sve mogućnosti.
Najjednostavniji tok: 6 koraka
- Pisani dogovor sa svakim kupcem: šta se pruža, obračunski period, cena u evrima, pravila otkazivanja.
- Aktiviraj online kasu: prijava poslovnog prostora (PGJO) i bezbednosni element za virtuelni procesor na ePorezima, pa podaci u aplikaciju.
- Tokom meseca vodi evidenciju održanih časova, treninga ili isporuka.
- Na dan prometa (poslednji dan meseca ili dan završetka usluge) izdaj fiskalni račun u dinarima po srednjem kursu NBS tog dana, način plaćanja „prenos na račun“, oznaka „А“, i pošalji ga email-om.
- Istog dana pošalji profakturu u evrima sa IBAN-om i SWIFT-om.
- Kad kupac plati unapred, umesto koraka 4 ide avansni račun narednog radnog dana, a konačni kad uslugu izvršiš.
Ručno je to kurs NBS, dva dokumenta i KPO svakog meseca za svakog kupca. Paušalko to radi za 1.000 dinara mesečno plus 500 za kasu, prvih 15 dana besplatno i bez kartice. Otvori nalog na Paušalku i izdaj prvi račun za minut.
Najčešća pitanja
Da li paušalac mora da izda fiskalni račun fizičkom licu iz inostranstva?
Da, ako njegova delatnost nije na spisku izuzetih. Promet na malo je svaki promet usluga fizičkim licima, nezavisno od načina plaćanja (Zakon o fiskalizaciji, član 3 stav 2 i član 4 stav 2). To što je kupac u inostranstvu, što je usluga online i što plaća na devizni račun ne menja ništa. Fiskalni račun ne treba kad online usluge prodaješ samo firmama.
Koje online usluge fizičkim licima su oslobođene fiskalizacije?
Malo njih. Uredba izuzima, između ostalog, formalno obrazovanje (oblast 85, ali ne i granu 85.5), zdravstvo iz obaveznog osiguranja, pravne poslove (69.10) i finansijske usluge. Časovi, kursevi, treninzi, konsultacije, prevodi, dizajn i digitalni proizvodi nisu izuzeti.
Mogu li da izdam jedan fiskalni račun na kraju meseca za sve usluge?
Možeš za usluge koje traju i obračunavaju se mesečno, na primer nastavu, treninge ili mentorstvo. Po članu 15 stav 3 Zakona o PDV-u promet je tada izvršen poslednjeg dana perioda. Dogovor o mesečnom obračunu stavi na papir. Jednokratna usluga (prevod, konsultacija, jedan čas) je promet kad je završena, pa račun ide tada.
U kojoj valuti se izdaje fiskalni račun kupcu iz inostranstva?
Uvek u dinarima, po srednjem kursu Narodne banke Srbije na dan prometa. Iznos u evrima nije fiskalni podatak. Poreska oznaka je „А“, jer obveznik koji nije u sistemu PDV-a koristi isključivo nju. Cenu ugovori u evrima i kupcu pošalji profakturu sa IBAN-om i SWIFT-om.
Šta ako kupac plati unapred?
Izdaješ fiskalni račun tipa „avans“, u dinarima po srednjem kursu NBS na dan uplate. Kod uplate prenosom na račun rok je naredni radni dan od prijema uplate (Pravilnik o vrstama fiskalnih računa, član 11 stav 5). Kad uslugu izvršiš, izdaješ konačni račun koji zatvara avans.
Završi mesečne obaveze za 5 minuta.
Fakture, eFakture (SEF), KPO knjiga, plaćanje poreza, online fiskalna kasa, sve u jednoj aplikaciji. 15 dana besplatno, bez kartice.