Sredinom juna 2026. krenula je vest koja je obradovala skoro svakog paušalca: limit za paušalno oporezivanje se povećava sa 6 na 8 miliona dinara. Naslovi su brzi, ali propisi nisu, pa hajde odmah da raščistimo ono najvažnije.
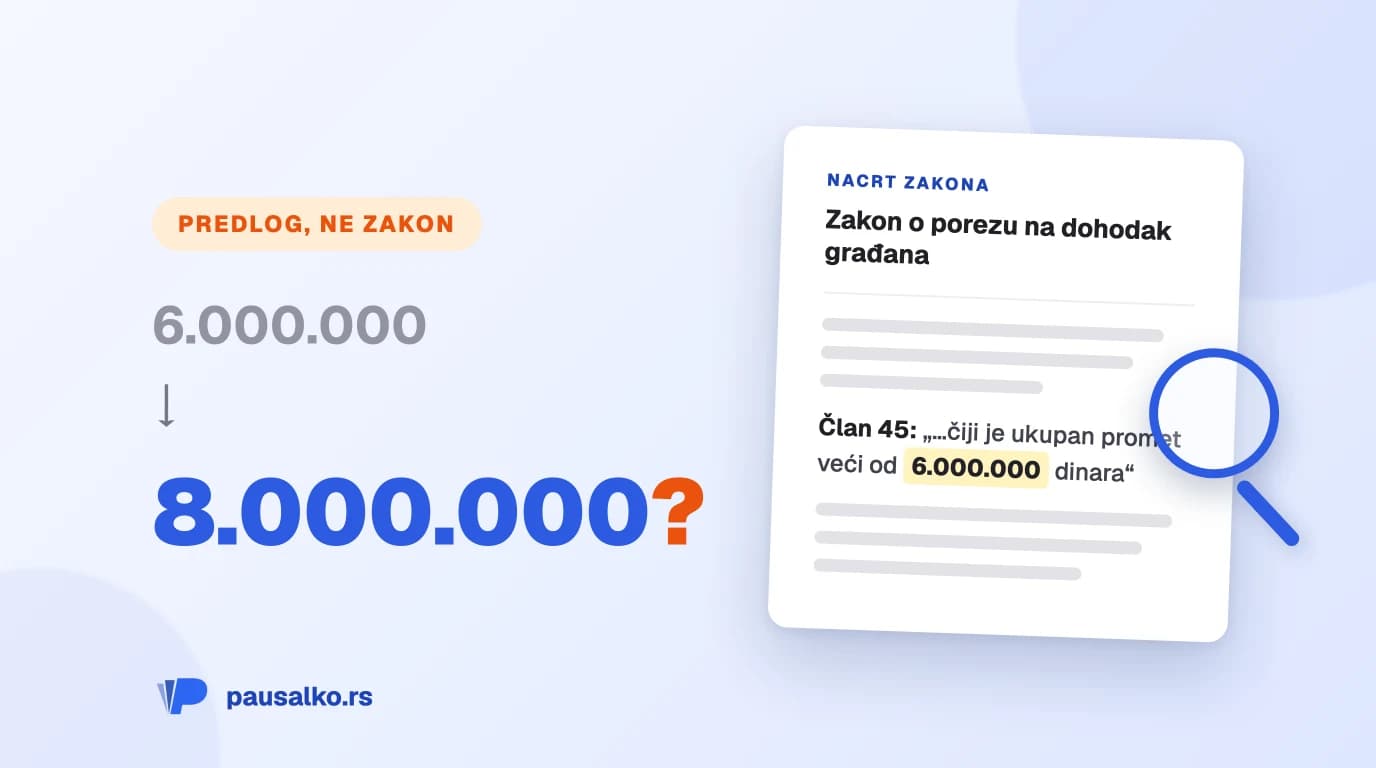
Limit je i dalje 6.000.000 dinara. Štaviše, povećanje na 8 miliona uopšte ne piše u objavljenom nacrtu zakona. To je zahtev privrede iznet tokom javne rasprave, na koji je Ministarstvo finansija poslalo pozitivne signale, ali ništa još nije ušlo u zakonski tekst.
U ovom tekstu saznaćeš šta je tačno predloženo i ko to traži, šta stvarno piše u nacrtu zakona (čitali smo ga), zašto je detalj o ličnoj zaradi za mnoge veća vest od samog limita, i šta konkretno da radiš ako si blizu 6 miliona baš sada, dok se propisi još nisu promenili.
Ažurirano 23. septembra 2026: Skupština je 31. avgusta 2026. usvojila izmene Zakona o porezu na dohodak građana (Službeni glasnik RS br. 80/2026), sa primenom od 1. januara 2027. Limit ostaje 6.000.000 dinara, povećanje na 8 miliona nije ušlo u zakon. Usvojen je predlog o ličnoj zaradi: paušalac koji izgubi pravo na paušal moći će da se opredeli za ličnu zaradu u roku od 15 dana od prestanka prava (član 33a stav 6). Sve usvojene izmene za 2027. na jednom mestu: šta se menja za paušalce u 2027. Tekst ispod ostavljamo kao hronologiju predloga.
Šta se tačno desilo u junu 2026.
Redosled događaja, da se zna šta je izvor, a šta prepričavanje:
- Kraj maja 2026: Ministarstvo finansija objavljuje paket od pet nacrta poreskih zakona, među njima i potpuno nov Zakon o porezu na dohodak građana i nov Zakon o PDV-u. Cilj paketa je usklađivanje sa propisima EU.
- 1. do 21. juna 2026: javna rasprava o nacrtima, preko portala e-Konsultacije i direktno Ministarstvu.
- 17. jun 2026: javna prezentacija paketa na skupu u organizaciji NALED-a. Nacrte je predstavio pomoćnik ministra finansija dr Dragan Demirović. Na tom skupu privreda je iznela svoje zahteve, među kojima i povećanje paušalnog limita na 8 miliona.
- 21. jun 2026: javna rasprava zatvorena.
- 31. avgust 2026: Skupština usvaja izmene važećih poreskih zakona (Službeni glasnik RS br. 80/2026, 1. septembar). Limit ostaje 6 miliona, rok od 15 dana za ličnu zaradu usvojen, primena od 1. januara 2027.
Ključna stvar koju većina tekstova na ovu temu preskače: postoje dva koloseka. Novi zakoni o PDV-u i porezu na dohodak iz ovog paketa primenjivali bi se tek od dana pristupanja Srbije Evropskoj uniji. Paralelno, deo izmena mogao bi da uđe u važeće zakone i ranije, a mediji pominju 1. januar 2027. kao mogući datum, ali to za sada nije ničim zvanično potvrđeno.

Najvažniji detalj: 8 miliona (još) ne piše ni u nacrtu
Pročitali smo objavljeni nacrt novog Zakona o porezu na dohodak građana sa sajta Ministarstva finansija. U članu 45 (stav 2, tačka 4), koji definiše ko ima pravo na paušalno oporezivanje, i dalje doslovno stoji granica: promet "veći od 6.000.000 dinara". Isto tako, rok 15. decembar za opredeljenje za ličnu zaradu i dalje stoji u članu 35.
Povećanje na 8 miliona je, dakle, predlog koji je privreda uputila tokom javne rasprave, pre svega NALED kroz svoju Sivu knjigu i udruženja preduzetnika. Ministarstvo je na skupu i posle njega slalo pozitivne signale, ali dok se tekst zakona ne izmeni, ne izglasa u Skupštini i ne objavi u Službenom glasniku, ništa se nije promenilo.
Evo pregleda u jednoj tabeli:
| Važeća pravila (danas) | Objavljeni nacrt (jun 2026) | Zahtev privrede | |
|---|---|---|---|
| Paušalni limit | 6.000.000 din, kalendarska godina | 6.000.000 din (nepromenjeno) | 8.000.000 din |
| PDV limit | 8.000.000 din, poslednjih 365 dana | 8.000.000 din, ali po kalendarskoj godini | 10.000.000 din (pojedina udruženja) |
| Lična zarada posle gubitka paušala | Tek od 1. januara, prijava do 15. decembra | Nepromenjeno | U roku od 15 dana od gubitka prava |
| Primena novog zakona | (već važi) | Od pristupanja Srbije EU | Što pre, pominje se 1.1.2027. |
Zašto se limit uopšte povećava: 13 godina istog praga
Limit od 6 miliona dinara nepromenjen je od 2013. godine. Za tih 13 godina, po podacima NALED-a, potrošačke cene su porasle oko 76%, a prosečna zarada više od 120%. Prevedeno u praksu: 2013. godine limit je vredeo 99 prosečnih neto zarada, a danas svega 44. Da je limit pratio inflaciju, danas bi iznosio preko 10 miliona dinara.
Zbog toga povećanje godinama traže i NALED (Siva knjiga, preporuka o paušalnom oporezivanju) i udruženja preduzetnika, koja su još 2023. predlagala paušalni limit od najmanje 8 miliona i PDV prag od najmanje 10 miliona. Čak je i MMF ocenio da je izjednačavanje paušalnog praga sa PDV pragom ekonomski racionalno.
Ni region ne stoji mirno: Hrvatska je od 1. januara 2025. podigla prag za paušalni obrt (i PDV prag) sa 40.000 na 60.000 evra, što je otprilike 7 miliona dinara. Naših 6 miliona je oko 51.000 evra, a predloženih 8 miliona oko 68.000 evra, čime bismo prestigli i Hrvatsku.
I da bude jasno koliko je to u svakodnevnom poslovanju: limit od 8 miliona značio bi prosečno 666.000 dinara fakturisanja mesečno, umesto sadašnjih 500.000. Za dobar deo IT preduzetnika i konsultanata to je razlika između ostanka u paušalu i prelaska na vođenje poslovnih knjiga.
Lična zarada: detalj koji je za mnoge veća vest od limita
U istom talasu predloga krije se izmena koja rešava jedan od najbolnijih scenarija u paušalnom svetu, a o kojoj se piše mnogo manje nego o limitu.
Kako je sada: ako tokom godine pređeš limit i izgubiš pravo na paušal, prelaziš na knjige (od 1. jula, odnosno od 1. januara naredne godine, zavisno od toga u kojoj si polovini godine probio limit) i porez plaćaš samooporezivanjem na stvarnu dobit. Na isplatu lične zarade, koja je za većinu znatno povoljnija, možeš da pređeš tek od 1. januara, i to samo ako Poresku upravu obavestiš najkasnije do 15. decembra. Ministarstvo finansija je još 2020. u zvaničnom mišljenju (br. 430-00-7/2020-04) zauzelo stav da paušalac koji tokom godine izgubi pravo na paušal ne može iste godine da se opredeli za ličnu zaradu.
U praksi to znači: ako limit pređeš u aprilu, od 1. jula do kraja godine plaćaš porez i doprinose na celu ostvarenu dobit. Ako ga pređeš u avgustu, knjige te čekaju od 1. januara, ali pošto si 15. decembra formalno još paušalac, opredeljenje za ličnu zaradu u praksi ne prolazi, pa na samooporezivanju provedeš celu narednu godinu. Za mnoge je upravo taj period najskuplji deo izlaska iz paušala.
Šta se predlaže: da paušalac kome tokom godine prestane pravo na paušalno oporezivanje može da se opredeli za ličnu zaradu u roku od 15 dana od dana prestanka tog prava, sa važenjem od tog dana. Nema više čekanja 15. decembra i 1. januara, nema više meseci samooporezivanja koje nisi mogao da izbegneš.
Ovo je usvojeno. Izmenjeni član 33a stav 6 (Službeni glasnik RS br. 80/2026) primenjuje se od 1. januara 2027, pa probijanje limita u 2027. prestaje da bude finansijski šok i postaje planirana promena režima. Za gubitak paušala u 2026. i dalje važi stari rok, 15. decembar 2026.
Podsetnik: dva limita, dva različita pravila
Dok traju najave, lako je pomešati šta se na šta odnosi, pa kratak podsetnik:
- 6.000.000 dinara je paušalni limit, definisan članom 40 važećeg Zakona o porezu na dohodak građana. Gleda se kalendarska godina (1. januar do 31. decembar) i u njega ulazi sav promet, i domaći i strani. Detaljno smo pisali kako se računa limit za paušalce.
- 8.000.000 dinara je PDV limit. Gleda se bilo kojih 365 uzastopnih dana, nikad se ne resetuje, a ulazi samo promet ostvaren u Srbiji. Šta se dešava kad ga probiješ, opisali smo korak po korak u tekstu šta se dešava kad paušalac pređe 8 miliona.
Zanimljivo je da nacrt novog Zakona o PDV-u (onaj koji bi važio od ulaska u EU) u članu 112 menja metodologiju PDV limita na godišnji promet po kalendarskoj godini, po evropskom modelu za male poreske obveznike. Ako bi se uz to paušalni limit podigao na 8 miliona, oba limita bi konačno bila i isti iznos i isti način računanja, što je upravo ono što privreda traži. Do tada, pratiš dva limita po dva različita pravila.

Šta da radiš sada: tri scenarija
Najvažniji savet ovog teksta: ne donosi nijednu poslovnu odluku na osnovu najava. Dok izmene ne budu objavljene u Službenom glasniku, Poreska uprava primenjuje važeća pravila. Evo šta to znači u tri tipične situacije.
Scenario 1: na 3 do 5 miliona si prometa
Ne menjaš ništa. Limit od 6 miliona te i dalje čeka na kraju kalendarske godine, a eventualno povećanje bi ti samo dalo dodatni prostor. Ovo je pravi trenutak da proveriš da li ti je KPO knjiga uredna i da znaš tačno na kom si prometu, jer druga polovina godine ume da ubrza.
Scenario 2: blizu si 6 miliona (5,5+ miliona)
Ovo je najosetljivija grupa. Nemoj da fakturišeš "na kredit" računajući da će limit biti 8 miliona do kraja godine, jer za to ne postoji nikakva garancija, pa ni objavljen predlog zakona. Realne opcije su ti iste kao i do sada: tempiranje fakturisanja, dogovor sa klijentima oko dinamike naplate ili svesna odluka da pređeš u knjige. Detaljnije o legalnim opcijama pisali smo u tekstu kako da rasteš bez prelaska limita.
Ako proceniš da ćeš limit ipak preći, bolje je da to bude planski nego slučajno: pre prelaska pročitaj kako izgleda prelazak iz paušala u knjige.
Scenario 3: već si prešao limit ili ćeš ga sigurno preći
Za tebe važe stara pravila u punom obimu: knjige od 1. jula (limit probijen u prvoj polovini godine), odnosno od 1. januara naredne godine (druga polovina), od tada samooporezivanje, a lična zarada tek od 1. januara uz obaveštenje do 15. decembra. Predlog o ličnoj zaradi "odmah" ti nažalost ništa ne znači dok se ne usvoji. Ako si iz paušala izašao u prvoj polovini godine, ne propusti 15. decembar dok čekaš da vidiš šta će biti sa predlogom: propustiš li ga, samooporezivanje te čeka i cele naredne godine. Ceo redosled odluka i računicu imaš u tekstu lična zarada ili knjige.
Paušalko ti oba limita prati automatski. Svaka faktura koju izdaš odmah se sabira i u kalendarski promet (limit 6M) i u promet poslednjih 365 dana (limit 8M), a aplikacija te upozori pre nego što bude kasno, dok još imaš prostora da reaguješ. A limiti su samo deo priče: uz Paušalka ti je celo poslovanje u džepu, od faktura i KPO knjige, preko poreza i doprinosa sa gotovim uplatnicama, do digitalne fiskalne kase i AI analize poslovanja. Isprobaj Paušalka besplatno 15 dana ili pogledaj cenovnik.
Kada bi promene mogle da stupe na snagu?
Iskren odgovor: ne zna se. I čuvaj se svakog teksta koji tvrdi drugačije. Ono što se zna:
- Novi zakoni o porezu na dohodak i PDV-u iz junskog paketa vezani su za datum pristupanja Srbije EU, koji nije poznat.
- Izmene važećih zakona usvojene su 31. avgusta 2026. i primenjuju se od 1. januara 2027, ali bez većeg paušalnog limita.
- Sledeća prilika za limit je neki naredni paket izmena; do tada za planiranje računaj sa 6 miliona.
Istorijski gledano, poreske izmene u Srbiji se najčešće usvajaju krajem godine, u novembru ili decembru, sa primenom od 1. januara. Ako se to ponovi i ovog puta, jesen će biti period kada ćemo saznati da li 8 miliona postaje stvarnost.
Mi pratimo svaku izmenu propisa za paušalce i ovaj tekst ćemo ažurirati istog dana kada se bilo šta zvanično promeni. Ako želiš da ti takve vesti stižu bez traženja, zaprati nas na Instagramu ili otvori nalog na Paušalku, gde te o svakoj promeni koja te se tiče obavestimo direktno u aplikaciji.
Završi mesečne obaveze za 5 minuta.
Fakture, eFakture (SEF), KPO knjiga, plaćanje poreza, online fiskalna kasa, sve u jednoj aplikaciji. 15 dana besplatno, bez kartice.